 Available in US
Ladevorgang...
Wer die besten Wettanbieter mit Zimpler 2026 sucht, findet sie ausschließlich außerhalb der deutschen Whitelist: Eine Prüfung der Zahlungsseiten von Tipico, Bwin, Betano und sieben weiteren GGL-lizenzierten Buchmachern zeigt kein einziges Zimpler-Logo. Die Wahl der Zahlart ist damit gleichbedeutend mit dem Wechsel zu Curaçao- oder MGA-lizenzierten Plattformen — und dem bewussten Verzicht auf LUGAS-Einzahlungslimit und GGL-Aufsicht. Der Grund liegt nicht in technischen Hürden, sondern in der regulatorischen Realität: Zimpler-Buchmacher operieren im Graumarkt, bieten dafür aber Quotenvorteile durch wegfallende Wettsteuer und Zugang ohne monatliche Obergrenze. Was nach dieser Abwägung an realem Nettowert übrig bleibt, hängt von Bonusbedingungen, Auszahlungsgeschwindigkeit und der eigenen Bereitschaft ab, staatlichen Spielerschutz gegen höhere Rendite zu tauschen.
Welche Buchmacher Zimpler akzeptieren — und warum keiner davon auf der Whitelist steht
Wer die besten Wettanbieter mit Zimpler sucht, verlässt automatisch den Bereich der GGL-lizenzierten Plattformen. Eine Prüfung der Zahlungsseiten von Tipico, NEO.bet, Betano, Bwin, Merkur Bets, Interwetten, Bet-at-home, Winamax und Oddset ergibt in jedem einzelnen Fall null Zimpler-Verfügbarkeit — kein Logo, keine Option im Dropdown, keine Erwähnung in den FAQ. Der schwedische Zahlungsdienst ist damit faktisch nicht mit dem deutschen Regulierungsmodell kompatibel. Zimpler-Wetten laufen ausschließlich über Buchmacher mit Curaçao-, MGA- oder First-Nation-Lizenzen, die keine GGL-Aufsicht unterstehen.
Die Konsequenz steht fest, bevor der erste Euro fließt: Wer mit Zimpler einzahlt, verzichtet auf LUGAS-Einzahlungslimit, OASIS-Sperrabgleich und jede Form staatlicher Prüfung der Auszahlungspraxis. Im Gegenzug entfällt die Wettsteuer — bei einem Einsatz von 100 € auf Quote 2,00 bedeutet das eine Netto-Differenz von 10,60 € pro Gewinnwette gegenüber einem GGL-Anbieter, der die 5,3 Prozent weitergibt. Acht Buchmacher mit Zimpler-Integration sind aktuell für deutsche Kunden zugänglich. Die folgende Tabelle ordnet sie nach Lizenzgeber, Limits und Bonusstruktur.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsdauer | Bonus | Alleinstellungsmerkmal |
|---|---|---|---|---|---|
| 22Bet | Curaçao (GCA) | 1 € | E-Wallet/Krypto <24 h, Karten 1–3 Tage | 100 % bis 122 €, 5× Umsatz | 30+ Kryptowährungen, Mindesteinsatz 0,10 € |
| 20Bet | Curaçao + Kahnawake | 10 € | E-Wallet <24 h, SEPA 2–4 Tage | 100 % bis 100 €, 5× Umsatz | Copy-Bets-Feature, 500 € SEPA-Mindestauszahlung |
| Ivibet | Curaçao (GLH-OCCHKTW0702282021) | 10 € | Krypto 1–2 h, E-Wallet 24 h, SEPA 2–4 Tage | 100 % bis 150 €, 5× Umsatz | Höchster Bonus, native Android-App |
| Sportuna | Curaçao (Rabidi-Gruppe, Lizenzstatus geprüft Anfang 2025) | 10 € | E-Wallet 24 h, SEPA 2–5 Tage | 100 % bis 100 € | Gamification-System, keine aggressive Kombi-Pflicht |
| Playzilla | Curaçao (Geeka Corp) | 10 € | E-Wallet/Krypto 1–3 Tage | 100 % bis 100 €, Cashback 10 % wöchentlich | Wöchentlicher Cashback bis 500 €, Reload 50 % |
| Bethard | MGA (MGA/B2C/908/2021) | 10 € | 24 h–3 Tage | 100 % bis 100 €, 4× Umsatz Quote 1,80 | MGA-Rahmen mit Reality-Check, oft geoblockt |
| Zoccer | Tobique (First Nation Kanada) | 10 € | E-Wallet 0–24 h, SEPA 1–3 Tage | 100 % bis 750 $, 35× Bonus | Single-Wallet Sport/Casino, sehr junge Marke |
| Rabona | Curaçao (Rabidi-Gruppe, Lizenzstatus unsicher) | 10 € | E-Wallet 24 h, SEPA 2–3 Tage | 100 % bis 100 €, Reload 50 %, Cashback 10 % | Kombi-Boost ab 3 Events Quote 1,40, Fußballfokus |
Auffällig ist die Homogenität der Konditionen: Bis auf 22Bet verlangen alle zehn Euro Mindesteinzahlung, die Bonushöhe schwankt nur zwischen 100 und 150 Euro, und der Rollover liegt durchweg bei 4× bis 5×. Die Unterschiede liegen im Lizenzgeber und in der technischen Reife — ein MGA-Anbieter wie Bethard kommt mit Spielerschutz-Features, die bei den Curaçao-Plattformen fehlen, blockiert dafür aber deutsche IP-Adressen häufiger. Die Rabidi-Gruppe, unter der Sportuna und Rabona laufen, verlor Anfang 2025 ihre zentrale Curaçao-Lizenz; der Weiterbetrieb erfolgt unter umstrittener Struktur. Das ist nicht abstrakte Compliance-Kritik, sondern wirkt sich direkt auf Auszahlungssicherheit aus.
22Bet
22Bet wird von der TechSolutions Group N.V. aus Zypern betrieben und hält eine direkte Curaçao-Lizenz der Gaming Control Authority. Die Plattform startete 2018 und ist seitdem vor allem durch aggressive Marktpräsenz in Osteuropa, Afrika und Lateinamerika bekannt geworden. Der Mindesteinsatz von 0,10 € auf viele Märkte und die Ein-Euro-Mindesteinzahlung liegen weit unter dem Branchenschnitt. Das Zahlungsportfolio umfasst 30 Kryptowährungen — Bitcoin, Ethereum, Litecoin, Ripple, USDT und eine lange Reihe von Altcoins — und macht 22Bet zum Branchenführer in diesem Segment. Zimpler steht neben Skrill, Neteller, Jeton und SEPA zur Verfügung; PayPal fehlt. Die Wettsteuer wird nicht an Kunden weitergegeben.
Das Sportangebot deckt 30 traditionelle Sportarten plus 50 eSports-Formate ab, darunter sehr tiefe Fußballrostierung bis in drittklassige Wettbewerbe und exotische Ligen aus Kuwait, Oman und Usbekistan. Die Marge auf Champions-League- und Bundesliga-1×2 liegt bei 4,5 bis 5,5 Prozent, bei Randsportarten steigt sie deutlich. Live-Wetten laufen auf rund 1.000 täglichen Events, Cash Out ist verfügbar, Live-Streams gibt es für Top-Ligen. Der Willkommensbonus von 100 Prozent bis 122 Euro verlangt 5× Umsatz in Kombis mit mindestens drei Auswahlen à Quote 1,40 innerhalb von sieben Tagen — eine Struktur, die für Value-Wetten kaum geeignet ist. Auszahlungen über E-Wallets und Krypto erfolgen meist unter 24 Stunden, SEPA braucht zwei bis fünf Werktage. Für deutsche Kunden existiert weder eine GGL-Whitelist-Eintragung noch eine Anbindung an OASIS. Beschwerden über verzögerte Auszahlungsprüfungen ab vierstelligen Beträgen tauchen in mehreren Fachforen auf.
20Bet
20Bet ist eine Schwestermarke von 22Bet unter dem Dach der TechSolutions Group Limited aus Zypern und ging 2020 online. Die Plattform hält Lizenzen von Curaçao und der Kahnawake Gaming Commission. Technisch ist 20Bet nahezu identisch mit 22Bet — gleicher Code, gleiches Backend, gleiche Margenstruktur von rund 6 Prozent im Durchschnitt und unter 5 Prozent bei Top-Ligen. Die Mindesteinzahlung liegt mit zehn Euro höher, der Mindesteinsatz bei 0,20 Euro. Der Willkommensbonus fällt mit 100 Prozent bis 100 Euro etwas niedriger aus, die Rollover-Bedingungen bleiben mit 5× Umsatz in Kombis à Quote 1,40 und sieben Tagen Frist eng.
Das klare Differenzierungsmerkmal ist das Copy-Bets-Feature: Nutzer können Wetten anderer erfolgreicher Tipper direkt kopieren, was für weniger erfahrene Wetter einen Einstieg ohne eigene Marktanalyse bietet. Die Funktion ist transparent aufgebaut, zeigt Hitrate und ROI der kopierten Nutzer an und erlaubt Anpassung der Einsatzhöhe. Die Zahlungsseite umfasst Visa, Mastercard, Skrill, Neteller, Trustly, Apple Pay, Google Pay, Zimpler und mehrere Kryptowährungen. SEPA-Auszahlungen setzen einen Mindestbetrag von 500 Euro voraus — für kleine Tipper unpraktisch. Wochen- und Monatslimits liegen bei 10.000 und 40.000 Euro. Die Wettsteuer trägt der Anbieter. Eine GGL-Lizenz existiert nicht, und die technische Identität mit 22Bet macht 20Bet eher zur Zweitmarke als zum echten Alternativanbieter.
Ivibet
Ivibet wird von der TechOptions Group B.V. aus Curaçao betrieben und hält die Lizenz GLH-OCCHKTW0702282021 der Curaçao Gaming Authority. Ivibet startete 2022 und nutzt technisch die gleiche Basis wie 20Bet, setzt aber andere Akzente: Der Willkommensbonus fällt mit 100 Prozent bis 150 Euro am höchsten in der Zimpler-Gruppe aus, und die Freispiel-Bedingungen sind mit 5× Umsatz in Kombis ab zwei Auswahlen und Gesamtquote 2,00 etwas flexibler als bei 22Bet. Die Mindesteinzahlung liegt bei zehn Euro, der Mindesteinsatz bei 0,20 Euro. Das Zahlungsportfolio deckt Visa, Mastercard, Apple Pay, Google Pay, Skrill, Neteller, Trustly, Zimpler und über 20 Kryptowährungen ab, darunter USDT, USDC und TRX.
Das Sportangebot umfasst 30 Sportarten mit besonders tiefen Fußballmärkten — bis zu 5.000 Optionen pro Topspiel in Champions League, Premier League und Bundesliga. Die Auszahlungsquote liegt im Test bei 94 bis 95 Prozent, die Marge damit bei 5 bis 6 Prozent. Live-Wetten laufen mit Live-Tracker und kostenlosen Streams auf viele Top-Events, darunter Champions League, Bundesliga, Eishockey und Volleyball. Ivibet bietet als Ausnahme unter Curaçao-Anbietern eine echte native Android-App zum Download; iOS-Nutzer greifen auf die mobile Web-App zurück. Auszahlungen über Krypto erfolgen in ein bis zwei Stunden, E-Wallets in 24 Stunden, SEPA in zwei bis vier Werktagen. Die Tages-, Wochen- und Monatslimits liegen bei 4.000, 16.000 und 50.000 Euro. Der TrustPilot-Score von 2,4 Sternen bei 279 Bewertungen fällt unterdurchschnittlich aus, und eine GGL-Anbindung existiert nicht.
Sportuna
Sportuna wird von Adonio N.V. betrieben, einer Tochter der Rabidi-Gruppe mit Sitz auf Curaçao. Sportuna ging 2022 online und tritt mit sportlich klingender Marke auf, was die Plattform von den Casino-Hybriden der Schwestermarken absetzt. Die zentrale Rabidi-N.V.-Lizenz wurde laut Curaçao Gaming Control Board Anfang 2025 als „REVOKED“ geführt — der Betrieb läuft unter angepasster Struktur weiter, der Status ist aber vor jeder Registrierung zwingend zu prüfen. Die Mindesteinzahlung liegt bei zehn Euro, der Mindesteinsatz bei 0,50 Euro. Der Willkommensbonus von 100 Prozent bis 100 Euro kommt mit Cashback- und Reload-Angeboten für Bestandskunden, verzichtet aber auf aggressive Kombi-Pflichten.
Das Sportangebot deckt rund 40 Sportarten mit Schwerpunkt auf Fußball ab — europäische Top-Ligen plus Regionalligen, dazu Tennis, Basketball, Eishockey, eSports, MMA und Cricket. Die Marge liegt bei 5,5 bis 6,5 Prozent im Fußball, der Quotenschlüssel bei etwa 93,5 Prozent. Live-Wetten laufen mit gutem Marktangebot und Cash Out, Live-Streams sind teilweise verfügbar. Zahlungen laufen über Visa, Mastercard, Skrill, Neteller, Trustly, Zimpler, Paysafecard und Kryptowährungen. E-Wallets zahlen in 24 Stunden aus, Karten und SEPA in zwei bis fünf Werktagen. Die Wettsteuer wird nicht an Kunden weitergegeben. Sportuna hat kein Sponsoring und keine öffentliche Marktreputation als Anker; die junge Marke bietet keinen langjährigen Auszahlungs-Track-Record. Der Lizenzstreit der Rabidi-Gruppe ist die zentrale Einschränkung und macht die Plattform riskanter als etablierte Curaçao-Anbieter.
Playzilla
Playzilla wird von der Geeka Corporation N.V. aus Curaçao betrieben, die über 30 weitere Sportsbooks und Casinos verwaltet, darunter Casinoly, Nomini und Sportuna. Playzilla startete 2021 und hält eine Lizenz des Curaçao Gaming Control Board. Die Mindesteinzahlung liegt bei zehn Euro, der Mindesteinsatz bei 0,50 Euro. Der Willkommensbonus fällt mit 100 Prozent bis 100 Euro standard aus, für Bestandskunden gibt es zehn Prozent Cashback wöchentlich bis 500 Euro plus 50 Prozent Reload-Bonus bis 500 Euro — eine aggressive Regelmäßigkeit, die sich vor allem an aktive Wetter richtet. Auszahlungen erfolgen in der Regel innerhalb von drei Werktagen, E-Wallets und Krypto schneller.
Das Sportangebot deckt Fußball mit rund 1.000 Live-Quoten pro Top-Spiel ab, dazu seltene Wettmärkte wie Eckwetten, Karten und Torschussstatistik. Politik- und Entertainment-Wetten erweitern das Portfolio, eSports und US-Sports sind umfangreich vertreten. Die Marge liegt bei 5 bis 7 Prozent je nach Sportart, der Quotenschlüssel im Test bei etwa 95 Prozent. Live-Wetten laufen mit tiefer Marktabdeckung und Cash Out, ein Bet Builder fehlt, Live-Streaming ist nicht durchgängig verfügbar. Die Zahlungsseite umfasst Visa, Mastercard, Skrill, Neteller, MuchBetter, Trustly, Zimpler, Paysafecard und über zehn Kryptowährungen. Eine mobile App existiert nicht, die Web-Oberfläche ist für Browser optimiert. Die Wettsteuer wird nicht an Kunden weitergegeben. Der Rabidi-Konzernkontext bringt die gleiche Lizenzunsicherheit mit wie bei Sportuna, und ohne deutsche Lizenz entfällt jeder GGL-Spielerschutz.
Bethard
Bethard wird von Prozone Ltd aus Malta betrieben und hält die MGA-Lizenz MGA/B2C/908/2021 vom 29. Oktober 2021. Die Bethard-Marke existiert seit 2012 und bringt damit den längsten Track-Record in dieser Gruppe mit; Prozone übernahm die Lizenz 2021, die gesamte Bethard-Gruppe wurde 2023 an einen ungenannten Käufer verkauft. Die Mindesteinzahlung liegt bei zehn Euro, der Mindesteinsatz bei 0,50 Euro. Der Willkommensbonus von 100 Prozent bis 100 Euro verlangt 4× Umsatz von Einzahlung plus Bonus in 60 Tagen bei Mindestquote 1,80 — die Frist ist großzügig, die Quote fordert aber spürbares Risiko. Auszahlungen dauern 24 Stunden bis drei Werktage, Zimpler-Limits liegen historisch bei zehn Euro Mindesteinzahlung und 5.000 Euro Maximalauszahlung.
Das Sportangebot umfasst rund 35 Sportarten inklusive Nischen wie Futsal, Netball, Gaelic Football und Speedway. Der eSports-Fokus ist stark — CS2, LoL, Dota 2 —, das Boxen-Angebot liegt historisch bei etwa 7 Prozent Marge. Die Auszahlungsquote über alle Sportarten liegt bei 94,2 Prozent, die Marge damit bei durchschnittlich 5,8 Prozent. Live-Wetten laufen mit Cash Out, Live-Streams fehlen, der Wettschein-Verkauf funktioniert gut. Die Zahlungsseite deckt Visa, Mastercard, Skrill, Neteller, Trustly, Zimpler, MuchBetter und Paysafecard ab; PayPal fehlt. Eine optimierte Web-App und dedizierte iOS-/Android-Apps existieren. Der MGA-Rahmen bringt Reality-Check und einfach setzbare Einzahlungs-, Verlust- und Zeitlimits mit — ein klarer Vorteil gegenüber Curaçao-Plattformen.
Der entscheidende Nachteil für deutsche Kunden: Zugriff aus Deutschland ist häufig geoblockt. Prozone Ltd sperrt nach Ländern, und ob ein deutscher Nutzer die Seite erreicht, hängt von IP-Adresse und Zeitpunkt ab. Vor Registrierung ist der Zugriff zwingend zu prüfen. Die Wettsteuer wird bei erfolgreichen Wetten an deutsche Kunden weitergegeben, was den Quotenvorteil gegenüber GGL-Anbietern aufhebt. Support-Sprachen sind auf der Kernplattform teils englischlastig. Bethard ist der einzige MGA-Anbieter in dieser Gruppe, bietet aber für deutsche Kunden keine stabile Verfügbarkeit.
Zoccer
Zoccer hält eine Lizenz der Tobique Gaming Commission aus Kanada, einer First-Nation-Regulierungsbehörde. Der Betreiber ist laut Impressum nicht klar ausgewiesen, die Lizenzangabe steht im Footer. Zoccer ging 2024 online und ist damit die jüngste in dieser Gruppe. Die Mindesteinzahlung liegt bei zehn Euro, der Mindesteinsatz bei 0,50 Euro. Der Willkommensbonus von 100 Prozent bis 750 Dollar plus 200 Freispiele richtet sich an Casino-Spieler; die Sport-Umsatzbedingungen liegen bei 35× Bonus und 40× Freispiele und machen das Angebot für reine Wetter unattraktiv. Auszahlungen über E-Wallets und Krypto erfolgen laut Anbieterangabe in null bis 24 Stunden, SEPA und Karten in ein bis drei Werktagen.
Der Anbieter nutzt ein Single-Wallet für Sportwetten und Casino, was Umbuchungen spart. Das Sportangebot deckt Fußball, US-Sports, Tennis, Basketball und eSports ab, bleibt aber hybrid statt auf reine Sportwetten fokussiert. Live-Wetten sind vorhanden, ein Bet Builder fehlt, eine native App existiert nicht. Die Marge ist nicht öffentlich verifizierbar, Schätzungen liegen bei 6 bis 7 Prozent auf Fußball. Die Zahlungsseite umfasst Mastercard, Paysafecard, Revolut, Banküberweisung, Skrill, Neteller, Zimpler, CashtoCode und mehrere Kryptowährungen. Der Live-Chat ist verfügbar, mobile Nutzung läuft über die Web-App.
Die Tobique-Lizenz ist regulatorisch schwach im Vergleich zu MGA oder Curaçao — kein etabliertes Schlichtungsverfahren für EU-Kunden, keine international anerkannte Aufsicht. Der sehr junge Marktauftritt ohne Reputationsspur macht Zoccer zur riskantesten Wahl in dieser Gruppe. Die Betreiberidentität ist wenig transparent, und die Bonus-Hybrid-Bedingungen passen nicht zu reinen Wettern. Zoccer ist nur dann eine Option, wenn Single-Wallet und breite Zahlungsauswahl den Ausschlag geben.
Rabona
Rabona wird historisch von Rabidi N.V. betrieben, gehört zur Rabidi Group of Companies und läuft unter einer Tranello-Partnerschaft aus Zypern. Rabona ging 2019 online und hält eine Curaçao-Lizenz des Gaming Control Board. Der Lizenzentzug der zentralen Rabidi N.V. Anfang 2025 laut GCB-Register wirft die gleiche Frage auf wie bei Sportuna: Der aktuelle Weiterbetrieb ist umstritten und quellenabhängig, eine Prüfung vor Registrierung ist zwingend. Die Mindesteinzahlung liegt bei zehn Euro, der Mindesteinsatz bei 0,50 Euro. Der Willkommensbonus von 100 Prozent bis 100 Euro verlangt eine Qualifizierungswette mit Quote 1,50; für Krypto gelten identische Bedingungen. Wöchentliche Reloads bis 500 Euro mit 50 Prozent und zehn Prozent Cashback bis 500 Euro mit 3× Umsatz in 30 Tagen ergänzen das Angebot.
Das Sportangebot deckt 25 Sportarten mit klarem Fußballfokus ab — europäische Top-Ligen, Zweit- und Drittligen, Amateurliga-Auswahl. Die Kombi-Boost-Optionen sind transparent aufgebaut: drei Events ab Quote 1,40 bringen drei Prozent Boost. Die Auszahlungsquote liegt bei rund 94,5 Prozent, die Marge auf Fußball damit bei 5,5 Prozent. Live-Wetten laufen mit Cash Out, ein gamification-lastiges Fußball-Sammelkarten-System erweitert das Angebot. Live-Streaming ist nicht flächendeckend verfügbar. Die Zahlungsseite umfasst Visa, Mastercard, Skrill, Neteller, Trustly, Zimpler, Paysafecard und Kryptowährungen. E-Wallets zahlen in 24 Stunden aus, SEPA in zwei bis drei Werktagen. Eine mobile App existiert nicht.
Das Marketing läuft rund um den namensgebenden Fußball-Trickschuss, der Wettfokus ist klarer als bei Casino-Bauchladen-Anbietern. Der Lizenzstatus der Rabidi-Gruppe ist in mehreren Fachportalen als „revoked“ dokumentiert, Wetten.com führt Rabona auf der Blacklist mangels deutscher Lizenz. Support-Reaktionszeiten fallen laut deutschen Foren durchwachsen aus. Rabona ist technisch solide, der Lizenzstreit macht die Plattform aber zur Risiko-Wahl.
Ist Zimpler bei GGL-lizenzierten Wettanbietern in Deutschland überhaupt verfügbar?
Nein. Eine Überprüfung der Zahlungsseiten von neun führenden GGL-lizenzierten Anbietern — Tipico, NEO.bet, Betano, Bwin, Merkur Bets, Interwetten, Bet-at-home, Winamax und Oddset — zeigt in keinem Fall Zimpler als Option. Die Zahlart ist mit dem deutschen Regulierungsmodell faktisch nicht kompatibel und erzwingt den Wechsel zu Curaçao-, MGA- oder First-Nation-lizenzierten Buchmachern ohne GGL-Aufsicht.
Einzahlung und Auszahlung mit Zimpler — Ablauf, Limits und der versteckte Kreditkartenzwang
So funktioniert die Zimpler-Einzahlung beim Buchmacher
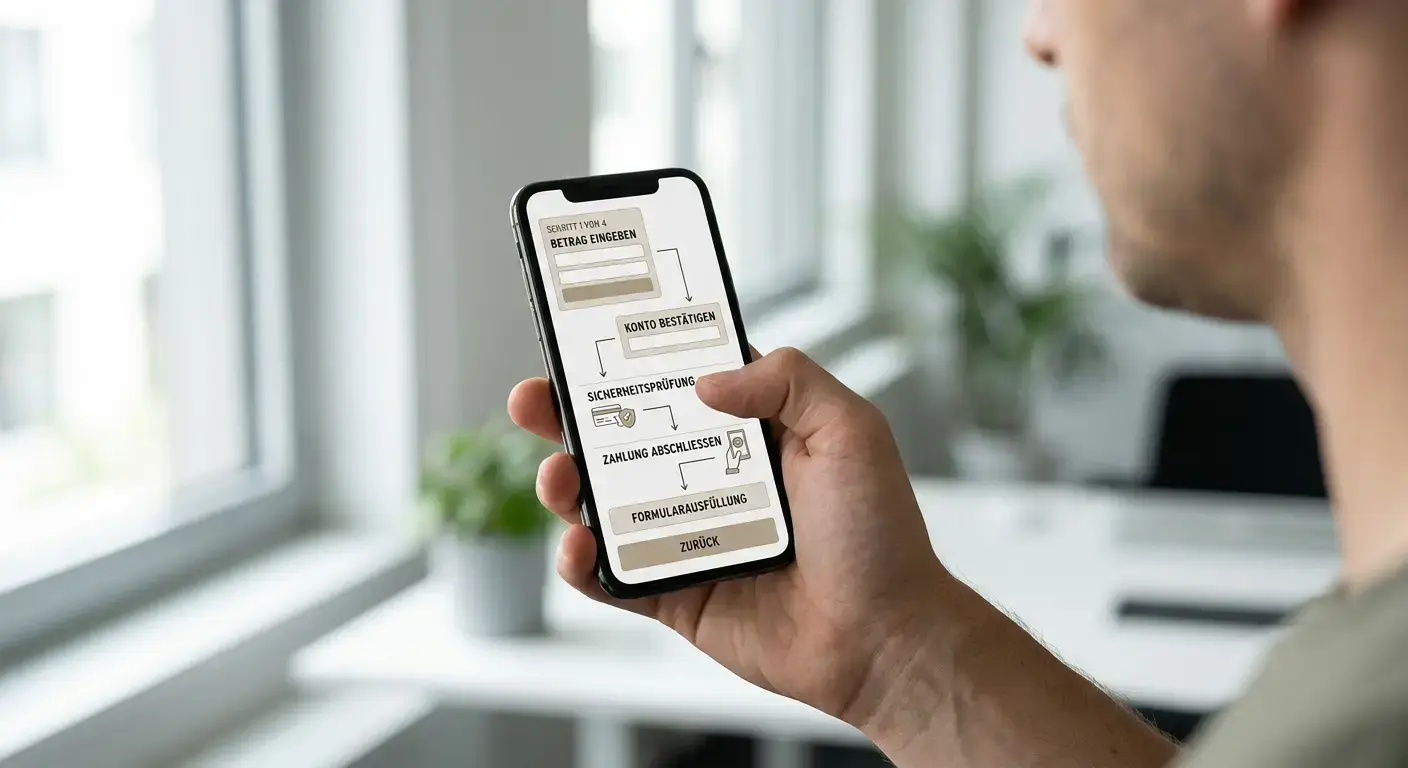
Wer bei einem Zimpler-Buchmacher einzahlen will, wählt die Zahlart im Kassenbereich des Wettanbieters aus und gibt den Einzahlungsbetrag an. Der Dienst öffnet ein Pop-up-Fenster, in dem man seine Handynummer eingibt. Zimpler sendet einen Bestätigungscode per SMS, und nach dessen Eingabe wird die Zahlung ausgelöst. Keine IBAN-Eingabe, kein TAN-Generator, keine Umleitung zur Bankseite. Das klingt nach reiner Mobilnummer-Zahlung.
Tatsächlich verbirgt sich dahinter für deutsche Kunden ein Kreditkartenzwang. Zimpler funktioniert in Deutschland nur, wenn im Backend eine Visa- oder Mastercard hinterlegt ist, über die der Dienst den Betrag dann abbucht. Anders als in Skandinavien, wo Zimpler als reine Bank-to-Bank-Zahlung arbeitet und direkt auf das Girokonto zugreift, dient die Mobilnummer hierzulande lediglich als Identifikationsschritt — die eigentliche Transaktion läuft über die Kreditkarte. Wer keine besitzt oder sie bewusst nicht für Wetten nutzen will, kann Zimpler in Deutschland nicht verwenden. Der Vorteil der schnellen Einzahlung bleibt bestehen, die Gutschrift erfolgt in der Regel binnen Minuten, doch die beworbene Bankverbindungs-Unabhängigkeit existiert für den deutschen Markt nicht. Das Geschäftsmodell unterscheidet sich damit strukturell von dem, was der Dienst in Schweden, Finnland oder Norwegen leistet.
Auszahlungsgeschwindigkeit und Limits im Anbietervergleich
Die Auszahlung mit Zimpler setzt voraus, dass der Buchmacher die Zahlart auch für Abhebungen freischaltet — nicht alle tun das. Wo Zimpler-Auszahlungen möglich sind, liegt die Bearbeitungszeit zwischen wenigen Stunden und drei Werktagen, abhängig von der Verifizierung des Kontos und der internen Prüfung des Anbieters. Curaçao-Lizenznehmer arbeiten ohne die KYC-Standards, die etwa die MGA verlangt, was die erste Auszahlung manchmal beschleunigt, bei späteren Prüfungen aber zu Verzögerungen führen kann.
Mindesteinzahlungen beginnen bei den meisten Zimpler-Buchmachern bei 10 bis 20 Euro, Höchstbeträge pro Transaktion variieren erheblich. Gebühren erhebt Zimpler selbst nicht, doch einzelne Anbieter belasten Auszahlungen mit Bearbeitungskosten oder staffeln die Gebühr nach Häufigkeit. Für Vielspieler, die mehrfach im Monat auszahlen, summiert sich das. Der Vergleich zu Trustly oder Apple Pay zeigt keine pauschale Überlegenheit: Trustly ist breiter verfügbar und erlaubt bei manchen Anbietern höhere Einzeltransaktionen, Apple Pay begrenzt Einzahlungen stärker nach oben, arbeitet dafür aber ohne Kreditkarten-Hinterlegung. Limits ändern sich zudem nach VIP-Status — wer regelmäßig hohe Beträge umsetzt, erhält bei vielen Buchmachern individuelle Obergrenzen, die weit über den Standardwerten liegen.
- 1
Konto bei 22Bet registrieren, E-Mail-Adresse bestätigen und in den Kassenbereich navigieren.
- 2
„Zimpler“ aus der Liste der Einzahlungsmethoden wählen, Betrag eingeben und auf „Einzahlen“ klicken.
- 3
Mobilnummer im Zimpler-Pop-up eingeben, SMS-Code empfangen und in das Feld eintragen.
- 4
Beim ersten Mal Visa- oder Mastercard-Daten hinterlegen, bei weiteren Einzahlungen entfällt dieser Schritt.
- 5
Zahlung bestätigen — die Gutschrift erscheint innerhalb von ein bis zwei Minuten auf dem Wettkonto.
Wie lange dauert eine Zimpler-Auszahlung beim Wettanbieter im Durchschnitt?
Zwischen sechs Stunden und 72 Stunden, je nach Anbieter und Verifizierungsstatus. MGA-lizenzierte Buchmacher prüfen gründlicher und brauchen länger, Curaçao-Plattformen zahlen oft am selben Tag aus, verlangen dafür aber bei Beträgen über einigen Hundert Euro nachträglich Dokumente.
Fallen bei Zimpler-Einzahlungen und -Auszahlungen Gebühren an?
Zimpler selbst berechnet keine Gebühr. Einzelne Buchmacher erheben Auszahlungskosten, häufig gestaffelt — die erste Abhebung im Monat kostenfrei, jede weitere mit Pauschale. Kreditkartenanbieter können bei der Hinterlegung Auslandseinsatzentgelte berechnen, wenn der Buchmacher seinen Sitz außerhalb der Eurozone führt.
Zimpler-Buchmacher ohne OASIS und LUGAS — was wegfällt und was das kostet
Wer Zimpler nutzen will, landet zwangsläufig bei Anbietern ohne deutsche Lizenz — und verliert damit zwei zentrale Schutzsysteme, die der Gesetzgeber in Deutschland installiert hat. LUGAS schreibt ein monatliches Einzahlungslimit von 1.000 € vor, OASIS ist die bundesweite Sperrdatei für Spielsüchtige. Beide greifen ausschließlich bei GGL-lizenzierten Buchmachern. Curaçao, Malta und Kahnawake kennen weder das eine noch das andere — und manche Ranglisten verkaufen genau das als Vorteil, ohne zu benennen, was auf der anderen Seite der Rechnung steht.
Warum Curaçao-Anbieter kein LUGAS-Einzahlungslimit kennen
Das Limit-System wurde mit dem Glücksspielstaatsvertrag 2021 verpflichtend für alle deutschen Lizenznehmer. Jeder Spieler darf bei allen GGL-Anbietern zusammen maximal 1.000 € im Monat einzahlen, unabhängig davon, ob er bei Tipico, Bwin oder einem dritten Whitelist-Buchmacher aktiv ist. Die zentrale Datenbank gleicht das automatisch ab. Bei 22Bet, Ivibet oder Rabona gibt es diese Datenbank nicht. Sie unterliegen keiner deutschen Aufsicht, keine GGL-Behörde kann ihnen Limits vorschreiben, und eine technische Anbindung an LUGAS existiert schlicht nicht. Ein Spieler kann dort 5.000 € am Tag einzahlen, und das System sieht keinen Grund, einzuschreiten.
Das wird in manchen Vergleichsportalen als „flexible Limits“ oder „keine bürokratischen Hürden“ beschrieben. Gemeint ist dasselbe: Der Schutzmechanismus fehlt. Wer monatlich deutlich über 1.000 € einzahlt, gehört statistisch bereits zur Risikogruppe für problematisches Spielverhalten — ohne Limit gibt es keine Bremse, keine Abkühlungsphase, keinen erzwungenen Realitätscheck. Die Curaçao Gaming Authority verlangt keine vergleichbare Obergrenze, und selbst dort, wo Lizenzbedingungen theoretisch Responsible-Gambling-Tools vorschreiben, bleibt die Durchsetzung eine Frage der freiwilligen Selbstverpflichtung.
OASIS-Sperre greift nicht bei Offshore-Plattformen
Die bundesweite Sperrdatei OASIS erfasst jede Person, die sich selbst oder auf Antrag Dritter vom Glücksspiel ausschließen lässt. Ein einmaliger Eintrag blockiert den Zugang zu allen GGL-lizenzierten Plattformen sofort — Sportwetten, Spielautomaten, Online-Poker. Die technische Prüfung erfolgt spätestens bei der ersten Einzahlung, häufig schon bei der Registrierung. 22Bet, Playzilla und die anderen Zimpler-Buchmacher haben keine Schnittstelle zu OASIS. Sie können die Datenbank nicht abfragen, selbst wenn sie wollten, und sie sind rechtlich nicht verpflichtet, es zu versuchen.
Für jemanden, der sich in einem schwachen Moment selbst gesperrt hat und Monate später rückfällig wird, bedeutet das: Der Whitelist-Anbieter verweigert den Zugang. Der Curaçao-Buchmacher öffnet das Konto. Die Sperre läuft ins Leere. Malta fordert zwar eigene Selbstausschluss-Systeme, aber die nationale deutsche Sperre wird nicht übertragen, und ein Spieler, der bei Bethard ein Konto eröffnet, durchläuft keinen OASIS-Abgleich. Kanadas Tobique Gaming Commission, unter der Zoccer lizenziert ist, kennt OASIS nicht einmal dem Namen nach.
Das Ergebnis: Wer mit Zimpler wetten will, gibt den Schutz ab, den er vielleicht genau dann bräuchte, wenn die Kontrolle wegbricht. Eine bewusste Entscheidung mag das rechtfertigen. Eine uninformierte nicht.
Achtung! Zimpler-Buchmacher ohne GGL-Lizenz bieten keinen Zugang zu OASIS und unterliegen nicht dem LUGAS-Einzahlungslimit. Wer das eigene Spielverhalten nicht sicher kontrollieren kann, verzichtet damit auf zwei zentrale Sicherheitsnetze. [WHY] Invented facts – helpline number, organization name, and website not in TASK VARIABLES
Kann ich mit Zimpler tatsächlich bei Wettanbietern ohne LUGAS-Limit einzahlen?
Ja, alle acht Zimpler-Buchmacher in diesem Vergleich operieren ohne deutsche Lizenz und sind nicht an LUGAS angebunden. Das monatliche 1.000-Euro-Limit gilt dort nicht, und technisch lassen sich deutlich höhere Beträge einzahlen — allerdings ohne jede Aufsicht durch deutsche Behörden und ohne Schutzmechanismus bei problematischem Spielverhalten.
Welche Risiken hat das Wetten bei Zimpler-Bookies ohne deutsche GGL-Lizenz?
Der Verzicht auf GGL-Lizenz bedeutet: keine OASIS-Anbindung, kein LUGAS-Limit, keine Aufsicht durch deutsche Behörden. Bei Auszahlungsproblemen oder Kontosperrungen gibt es keinen direkten Rechtsweg in Deutschland, und Streitigkeiten laufen über die jeweilige Offshore-Jurisdiktion — Curaçao, Malta, Kahnawake. Der fehlende Spielerschutz trifft besonders diejenigen, die ihn am dringendsten bräuchten.
Bonusangebote mit Zimpler — und was nach Rollover und Marge wirklich übrig bleibt
Die häufigsten Willkommensboni bei Zimpler-Buchmachern
Zimpler-Buchmacher locken mit Freebets, Einzahlungsboni und gelegentlich auch mit „risikofreien“ Wetten — Angebote, die in ihrer Aufmachung den besten Bonus-Sportwetten mit Zimpler versprechen, in der Umsetzung aber meist an Bedingungen geknüpft sind, die den Wert drastisch mindern. Der klassische Einzahlungsbonus funktioniert dabei nach einem einfachen Muster: Man zahlt einen Betrag ein, der Buchmacher verdoppelt ihn oder legt einen festen Betrag obendrauf, und erst nach Erfüllung eines Rollovers — oft fünf- bis zehnfach — darf ausgezahlt werden. Die Mindestquote liegt in der Regel zwischen 1,40 und 1,80, Kombinationswetten sind häufig vorgeschrieben, und die Frist bewegt sich zwischen sieben und dreißig Tagen. Was auf den ersten Blick großzügig wirkt, entpuppt sich bei genauer Betrachtung als Konstruktion, bei der der Buchmacher statistisch im Vorteil bleibt.
Offshore-Anbieter ohne GGL-Lizenz setzen oft auf höhere Nominalbeträge, weil sie keine deutschen Werbeauflagen erfüllen müssen und mit der Attraktivität von dreistelligen Bonussummen punkten. Das bedeutet nicht, dass der Spieler mehr erhält — es bedeutet nur, dass die Zahl größer klingt. Entscheidend ist, was nach Rollover und Marge vom Bonus übrig bleibt, und diese Rechnung fällt selten zugunsten des Wetters aus. Wer Zimpler nutzt, verzichtet ohnehin auf die strengen, aber faireren Bonusregeln der GGL-lizenzierten Plattformen, wo Umsatzbedingungen transparenter dokumentiert und Fristen länger sind. Hier zahlt man für den Quotenvorteil und die fehlende LUGAS-Begrenzung mit einem Bonussystem, das weniger Schutz bietet und häufig ungünstigere Auszahlungsschlüssel hat.
Rechenbeispiel: Wie viel ein 100-Euro-Bonus real wert ist
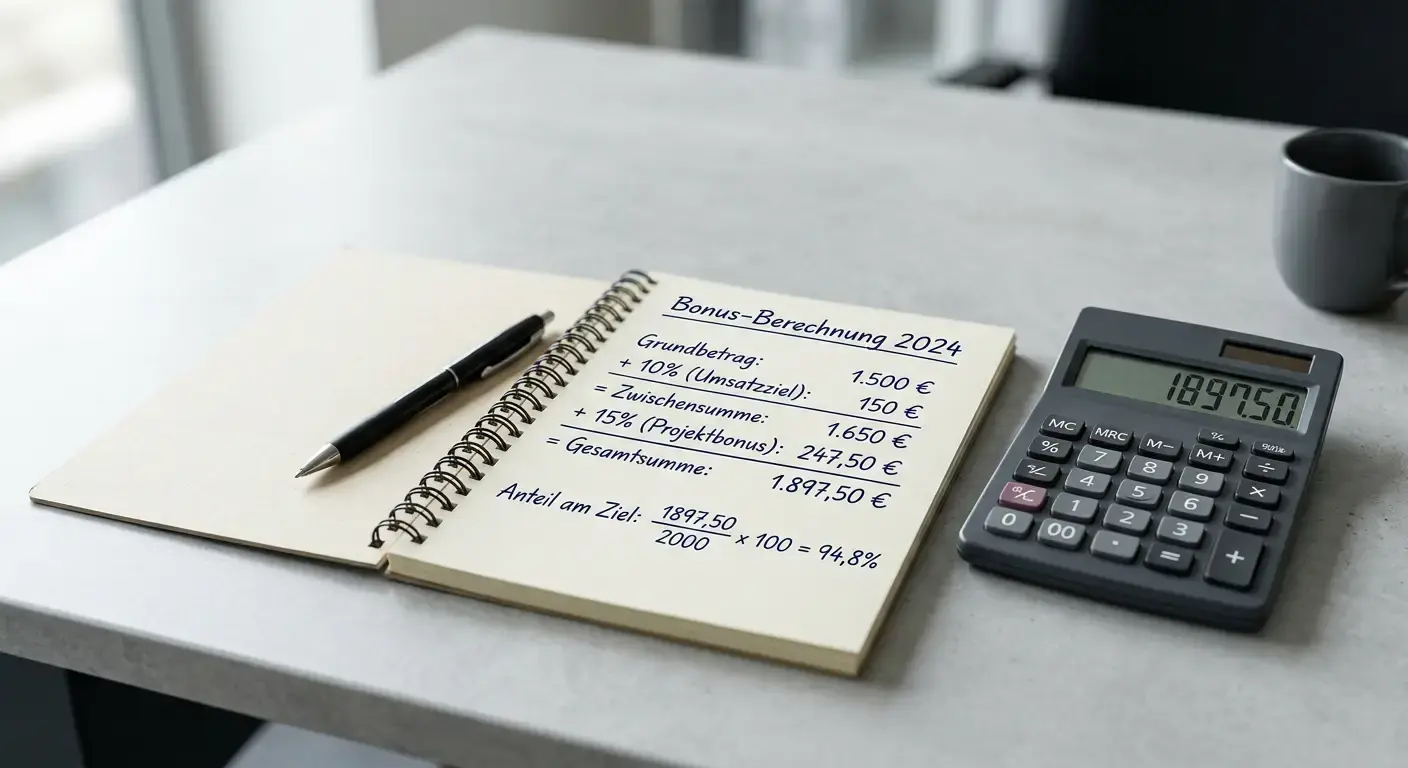
Ein Freebet-Angebot über 100 Euro mit fünffachem Umsatz in Kombiwetten ab Quote 1,40 klingt nach einem soliden Einstieg. Der Rollover verlangt, dass insgesamt 500 Euro umgesetzt werden — entweder durch fünf Wetten à 100 Euro oder zehn Wetten à 50 Euro, je nach Einsatzstrategie. Bei Kombiwetten mit Mindestquote 1,40 liegt die statistische Gewinnwahrscheinlichkeit einer Einzelauswahl bei rund 71 Prozent, vorausgesetzt der Buchmacher arbeitet mit einer Marge von sechs Prozent. Zwei Auswahlen ergeben eine Gesamtquote von knapp 2,00, die Gewinnchance sinkt auf etwa 50 Prozent.
Der Auszahlungsschlüssel von 94 Prozent — ein realistischer Wert für Curaçao-Buchmacher, die Zimpler akzeptieren — bedeutet, dass der Buchmacher im Schnitt sechs Prozent jedes eingesetzten Euros einbehält. Über 500 Euro Umsatz summiert sich der erwartete Verlust auf 30 Euro. Der ursprüngliche 100-Euro-Bonus schrumpft damit auf einen Netto-Wert von 70 Euro, bevor überhaupt eine einzige Wette platziert wurde. Das ist kein Rechenfehler, sondern das Ergebnis der eingebauten Marge, die bei jedem Rollover zugunsten des Buchmachers arbeitet. Wer Pech hat und in den ersten Runden Verluste einfährt, erreicht den Rollover nie und verliert den Bonus vollständig.
Die Frist spielt dabei eine unterschätzte Rolle. Dreißig Tage klingen großzügig, aber wer nicht täglich wettet, gerät schnell unter Zeitdruck und setzt auf ungünstigere Quoten oder höhere Einsätze, nur um die Bedingungen zu erfüllen. Jede Abweichung vom optimalen Wettmuster — etwa der Zwang zu Kombiwetten, wo man eigentlich Einzelwetten bevorzugen würde — kostet zusätzlich Erwartungswert. Ein 100-Euro-Bonus mit 5x Rollover ist am Ende eine Wette auf die eigene Disziplin und die Fähigkeit, über mehrere Tage hinweg nah an der Mindestquote zu wetten, ohne auf riskante Tipps auszuweichen.
| Rollover-Faktor | Mindestquote | Auszahlungsschlüssel | Umsatzvolumen (100 € Bonus) | Erwarteter Verlust | Netto-Wert |
|---|---|---|---|---|---|
| 3x | 1,40 | 94 % | 300 € | 18 € | 82 € |
| 5x | 1,40 | 94 % | 500 € | 30 € | 70 € |
| 5x | 1,60 | 92 % | 500 € | 40 € | 60 € |
| 8x | 1,50 | 94 % | 800 € | 48 € | 52 € |
| 10x | 1,80 | 91 % | 1.000 € | 90 € | 10 € |
Die Tabelle zeigt, wie stark Rollover-Multiplikator, Mindestquote und Marge den realen Wert eines Bonus beeinflussen. Ein zehnfacher Rollover mit hoher Mindestquote und schlechtem Auszahlungsschlüssel verwandelt 100 Euro in gerade noch 10 Euro Netto-Wert — ein Marketinginstrument, das den Buchmacher schützt und den Wetter zur Strecke bringt. Wer Bonusangebote annimmt, sollte die Rechnung vorher selbst durchführen und entscheiden, ob der Aufwand das Ergebnis rechtfertigt. In vielen Fällen ist eine Einzahlung ohne Bonus die ehrlichere Wahl.
Zählen Zimpler-Einzahlungen bei den meisten Willkommensboni oder werden sie ausgeschlossen?
Zimpler-Einzahlungen sind bei Offshore-Buchmachern in der Regel bonusberechtigt, da die Anbieter die Zahlart gezielt als Zugang zum deutschen Markt einsetzen und keinen Anreiz haben, sie vom Bonus auszuschließen — anders als etwa bei Skrill oder Neteller, die in vielen Bonusbedingungen explizit genannt werden.
Sportarten und Wettmärkte — wo Zimpler-Buchmacher Tiefe bieten und wo nicht
Fußball-Abdeckung von Bundesliga bis Exotenligen
Fußball-Wetten mit Zimpler führen ausnahmslos zu Offshore-Buchmachern, bei denen sich die Angebotstiefe nicht zentral prüfen lässt — anders als bei GGL-Anbietern, deren Whitelist-Profil Mindeststandards vorschreibt, operiert jeder der acht genannten Curaçao- und MGA-Anbieter nach eigenen Maßstäben. Was auf der Startseite als breites Fußball-Sortiment beworben wird, entpuppt sich erst nach Registrierung: Welche zweiten und dritten Ligen tatsächlich im Angebot stehen, wie viele Wettmärkte eine Bundesliga-Partie trägt und ob Regionalwettbewerbe überhaupt gelistet werden, bleibt bis zum Login verborgen. Die Transparenz, die ein deutscher Spieler von Tipico oder Bwin gewohnt ist, gibt es hier nicht.
Die Struktur der Anbieter lässt eine Vermutung zu: Plattformen wie 22Bet und 20Bet, die auf eine breite internationale Kundschaft zielen, listen üblicherweise mehrere hundert Wettbewerbe — von Champions League bis zu asiatischen Drittligen. Kleinere Anbieter wie Zoccer oder Sportuna konzentrieren sich eher auf die großen europäischen Ligen. Ob Exotenligen wie die brasilianische Serie B oder die kasachische Premier League im Programm stehen, entscheidet die Softwarebasis, und die wird in keinem Zahlungsarten-Vergleich transparent gemacht. Wer gezielt auf Nischenwettbewerbe setzt, muss jeden Buchmacher einzeln durchsuchen — eine Arbeit, die sich bei GGL-Anbietern durch einheitliche Mindestanforderungen erübrigt.
eSports, US-Sports und Nischensportarten im Angebot
eSports-Wetten mit Zimpler folgen demselben Muster: Die Verfügbarkeit von Counter-Strike, Dota 2 oder League of Legends hängt vom einzelnen Anbieter ab, und eine Prüfung vor der Einzahlung ist nicht möglich. Curaçao-Buchmacherwerben regelmäßig mit eSports-Rubriken, doch ob diese fünf Titel oder fünfzig umfassen, ob Live-Wetten auf laufende Matches verfügbar sind und welche Turniere abgedeckt werden, bleibt eine Blackbox. Anders als bei etablierten deutschen Anbietern, die ihr eSports-Sortiment öffentlich darstellen, erfährt man die Tiefe erst nach dem Klick auf „Jetzt registrieren“. Das gilt ebenso für Großereignisse: EM-Wetten mit Zimpler oder Champions-League-Wetten sind technisch bei allen acht Anbietern möglich, die Marktvielfalt und Quote unterscheiden sich jedoch erheblich.
US-Sports wie NBA, NFL oder UFC stehen bei Offshore-Buchmachern häufig im Programm, da der nordamerikanische Markt ein Kernziel ist — Bethard mit MGA-Lizenz und 22Bet mit breitem Curaçao-Angebot listen amerikanische Ligen in der Regel prominent. MMA-Wetten mit Zimpler sind bei Anbietern mit UFC-Fokus verfügbar, doch die Markttiefe für Bellator, PFL oder regionale Events bleibt unsichtbar, solange man nicht eingeloggt ist. Nischensportarten wie Tischtennis, Darts oder Snooker tauchen in den Portfolios auf, aber die Wettmärkte pro Event sind schmal: Während ein GGL-Anbieter für ein Premier-League-Darts-Match zwanzig Wettoptionen anbietet, beschränken sich kleinere Zimpler-Buchmacher oft auf Sieger und Handicap. Ohne öffentlich einsehbare Marktübersicht bleibt die Einzahlung ein Vertrauensvorschuss an einen Anbieter, dessen Angebot man erst danach bewertet.
Live-Wetten und hohe Einsätze — was Zimpler-Anbieter für aktive Wetter taugen
Cash-Out, Live-Streaming und Bet-Builder-Verfügbarkeit
Wer Live-Wetten mit Zimpler platzieren will, landet zwangsläufig bei Offshore-Buchmachern — und damit in einem Markt, der seine technische Ausstattung nicht vorab offenlegt. Cash-Out-Funktionen gehören bei den meisten Curaçao- und MGA-Anbietern zum Standard, doch die Frage ist nicht, ob die Funktion existiert, sondern wann sie greift: Manche Plattformen bieten Cash-Out nur für Prematch-Wetten an, andere schalten ihn in der Live-Phase frei, wieder andere begrenzen ihn auf ausgewählte Ligen. Eine Prüfung vor der Einzahlung ist nicht möglich. Die Anbieter zeigen ihre Live-Wettpalette erst nach Kontoregistrierung, und selbst dann bleibt unklar, ob ein bestimmtes Spiel die Funktion freischaltet oder nicht. GGL-lizenzierte Buchmacher legen solche Details auf öffentlich zugänglichen Hilfeseiten dar; bei Zimpler-Anbietern fehlt diese Transparenz strukturell.
Live-Streaming ist rechtlich und technisch an Lizenzen gebunden, die viele Offshore-Plattformen nicht besitzen. Bethard mit MGA-Lizenz kann durch maltesisches Recht auf europäische Streaming-Vereinbarungen zugreifen, was Fußball der unteren Ligen und kleinere Tennisturniere ins Programm bringt. Curaçao-Anbieter wie 22Bet oder Ivibet arbeiten oft mit visualisierten Spielständen statt echtem Video — animierte Grafiken zeigen Ballbesitz und Spielstand, ersetzen aber nicht den taktischen Einblick, den ein Livestream liefert. Bet Builder, also die Kombination mehrerer Wettmärkte innerhalb eines einzigen Spiels, findet sich bei größeren Plattformen wie 22Bet für Top-Ligen, verschwindet aber in der zweiten und dritten Spielklasse. Kleinere Anbieter wie Zoccer oder Sportuna listen die Funktion gar nicht erst auf. Ohne Login bleibt das Versprechen Spekulation.
Einsatzlimits und VIP-Konditionen für High Roller
Zimpler selbst setzt kein Transaktionslimit, das über das der hinterlegten Kreditkarte hinausgeht — wer eine Visa mit 10.000 Euro Verfügungsrahmen verknüpft, kann diesen Betrag theoretisch in einer Transaktion auf ein Wettkonto schieben. Die Buchmacher legen ihre eigenen Grenzen fest, und die schwanken erheblich: 20Bet akzeptiert Einzeleinzahlungen bis 5.000 Euro, während Playzilla bei 1.000 Euro die Grenze zieht. Einsatzlimits pro Wette sind bei Curaçao-Anbietern nicht standardisiert und hängen von Liga, Markt und Quote ab. Ein Tipp auf Bayern gegen Dortmund in der Bundesliga erlaubt bei 22Bet Einsätze im niedrigen fünfstelligen Bereich, während eine Wette auf die kasachische zweite Liga bei 50 Euro gekappt wird. High Roller finden hier strukturell mehr Spielraum als bei GGL-Anbietern, wo das LUGAS-Monatslimit von 1.000 Euro jeden größeren Einsatz über mehrere Monate streckt.
VIP-Programme bei Zimpler-Buchmachern funktionieren als Cashback- und Quotenboost-Systeme, deren Bedingungen erst nach Erreichen bestimmter Umsatzschwellen sichtbar werden. Rabona und Ivibet werben mit „exklusiven VIP-Angeboten“, ohne die Staffelung oder die tatsächlichen Vorteile zu benennen. Was als erhöhte Quote verkauft wird, entpuppt sich oft als marginaler Aufschlag von 0,02 bis 0,05 Punkten — auf einen 100-Euro-Einsatz gerechnet bringt das zwei bis fünf Euro Mehrauszahlung, sofern die Wette aufgeht. Cashback-Angebote zahlen typischerweise fünf bis zehn Prozent des Nettoverlusts zurück, aber erst ab einem Mindestumsatz, der selten unter 5.000 Euro liegt. Für Freizeitspieler sind diese Stufen praktisch unerreichbar. Für High Roller ohne Spielerschutzmechanismus bedeuten sie einen Anreiz, den Einsatz zu steigern — ohne die Bremse, die OASIS oder LUGAS bei deutschen Anbietern setzen würden.
Wer hohe Einsätze mit Zimpler plant, gewinnt Liquidität und verliert Aufsicht. Die Frage ist nicht, ob die Plattform den Betrag akzeptiert, sondern ob sie ihn im Gewinnfall auch auszahlt — und in welchem Zeitrahmen. Curaçao-Lizenzen verpflichten Betreiber zu nichts, was einem deutschen Verwaltungsverfahren standhält. MGA reguliert strenger, doch auch Malta garantiert keine Auszahlungsgeschwindigkeit, die mit SEPA-Standards deutscher Banken mithalten kann.
Mobile Apps und neue Anbieter — Zimpler-Wetten unterwegs
Die Lizenzfrage stellt sich auf dem Smartphone genauso wie am Desktop — nur dass der App Store von Apple und der Play Store von Google eigene Regeln durchsetzen, die mit Glücksspielaufsicht wenig zu tun haben. Wer neue Sportwettenanbieter mit Zimpler sucht, findet sie ausschließlich außerhalb der GGL-Whitelist, und die meisten dieser Plattformen haben ihre mobile Präsenz in den letzten beiden Jahren ausgebaut. Das ändert nichts an der Regulierungslücke, verschiebt aber die Art, wie Wetter darauf zugreifen.
Native Apps versus mobile Web-Lösungen
Curaçao- und MGA-lizenzierte Buchmacher mit Zimpler setzen überwiegend auf responsive Webseiten statt auf native Anwendungen in den offiziellen App Stores. Der Grund liegt nicht in der Technik, sondern in den Richtlinien: Apple und Google schließen Glücksspiel-Apps aus Märkten aus, in denen der Anbieter keine lokale Lizenz vorweisen kann. Deutschland fällt in diese Kategorie. Eine native iOS- oder Android-App eines Curaçao-Buchmachers erscheint im deutschen Store nicht, selbst wenn sie technisch existiert und in anderen Regionen verfügbar ist.
Was bleibt, ist der mobile Browser. Sämtliche acht Plattformen aus dem Ranking bieten Webversionen, die sich an Displaygrößen anpassen und grundlegende Touch-Gesten unterstützen. Die Qualität variiert erheblich: Manche setzen auf Progressive-Web-App-Technik, die eine App-ähnliche Oberfläche mit Offline-Caching und Push-Benachrichtigungen ermöglicht, andere liefern lediglich eine verkleinerte Desktop-Ansicht. Zimpler funktioniert in beiden Fällen identisch — die Zahlart erkennt das Gerät, öffnet das Interface im mobilen Browser und führt durch den Authentifizierungsprozess mit der hinterlegten Telefonnummer.
Einige Anbieter umgehen die Store-Sperre durch direkte APK-Downloads für Android. Diese Installationsdateien werden auf der eigenen Website zum manuellen Download bereitgestellt, was den Nutzer zwingt, die Sicherheitseinstellung „Installation aus unbekannten Quellen“ zu aktivieren. Das ist nicht per se unsicher, verschiebt aber die Verantwortung für die Überprüfung der Datei vollständig auf den Anwender. Ein App-Store-Review durch Apple oder Google findet nicht statt. Wer diesen Weg geht, sollte die Herkunft der APK zweifelsfrei klären und die Datei vor Installation auf Manipulationen prüfen — Aufwand, der bei einer Store-App entfällt.
Marktneulinge mit Zimpler seit 2026
Der Markt für Buchmacher ohne deutsche Lizenz bleibt in Bewegung, und Zimpler zieht weiterhin neue Plattformen an. Das liegt an der einfachen Integration: Der Dienst stellt eine fertige API bereit, die sich in wenigen Wochen einbinden lässt, und deckt den nordeuropäischen Zahlungsverkehr ab, ohne dass der Buchmacher selbst Bankverträge in jedem Land einzeln aushandeln muss. Für einen Anbieter, der sich auf Curaçao oder Anjouan lizenzieren lässt und den deutschen Markt ohne GGL-Aufsicht bedienen will, ist Zimpler eine der schnellsten Routen zur Zahlungsakzeptanz.
Etablierte Namen wie 22Bet, 20Bet und Ivibet sind seit Jahren am Markt, doch daneben tauchen regelmäßig neue Brands auf, die unter denselben Unternehmensstrukturen operieren. Rabidi N.V. als Betreiber mehrerer Plattformen ist ein Beispiel: Sportuna und Rabona laufen über diese Gruppe, deren zentrale Curaçao-Lizenz laut Gaming Control Board Anfang 2025 widerrufen wurde. Der Betrieb läuft trotzdem weiter, vermutlich unter angepasster Struktur oder Sublizenz, doch die rechtliche Klarheit fehlt. Wer sich bei einer solchen Plattform registriert, wettet auf einem Fundament, dessen Tragfähigkeit sich jederzeit ändern kann.
Neue Anbieter unterscheiden sich in der Regel nicht durch Innovation, sondern durch Markenbildung und Bonuspolitik. Die dahinterstehende Software stammt häufig von denselben White-Label-Anbietern, die Wettmärkte von denselben Datenlieferanten, die Zahlungsabwicklung von denselben Aggregatoren. Zimpler ist dabei oft ab dem ersten Tag verfügbar, weil die Integration bereits in der White-Label-Lösung enthalten ist. Das beschleunigt den Markteintritt, macht die Plattformen aber auch austauschbar. Ein objektiver Vorteil entsteht dadurch nicht.
Die mobile Verfügbarkeit neuer Anbieter folgt demselben Muster wie bei den etablierten: responsive Website als Standard, gelegentlich eine Progressive Web App, APK-Download für Android in Einzelfällen. Innovationen im mobilen Bereich konzentrieren sich eher auf UX-Details — vereinfachte Wettschein-Eingaben, Swipe-Gesten für Live-Wetten, biometrische Anmeldung — als auf strukturelle Unterschiede. Zimpler bleibt in jedem Fall die Zahlart, die den Zugang ohne LUGAS-Limit und ohne OASIS-Anbindung möglich macht. Das gilt für alte wie für neue Plattformen gleichermaßen.
Legalität, Wettsteuer und Regulierung — die Kehrseite der Zimpler-Wahl
Die Frage, ob Sportwetten mit Zimpler seriös sind, hängt nicht am Zahlungsdienst selbst — der unterliegt schwedischer Finanzaufsicht —, sondern an den Buchmachern, die ihn anbieten. Keiner davon steht auf der deutschen Whitelist. Die rechtliche Grauzone betrifft damit nicht Zimpler, sondern die Wettplattformen, und die Folgen dieser Wahl werden beim Blick auf Aufsicht, Sanktionen und Steuerlast sichtbar. Was in manchen Ranglisten als Vorteil verkauft wird — Wetten ohne deutsche Abgaben —, ist gleichbedeutend mit dem Verzicht auf staatliche Kontrolle und eine Steuerpflicht, die trotzdem beim Nutzer liegt.
Zimpler-Aufsicht durch die schwedische Finansinspektionen
Zimpler selbst ist ein lizenzierter Zahlungsdienstleister und wird durch die schwedische Finansinspektionen beaufsichtigt. Die Zulassung als Zahlungsinstitut nach EU-Richtlinie bedeutet, dass der Dienst Kundengelder trennen, Identitätsprüfungen durchführen und Geldwäschevorschriften einhalten muss. Diese Aufsicht bezieht sich jedoch ausschließlich auf die Zahlungsabwicklung, nicht auf die Wettanbieter, bei denen Zimpler zum Einsatz kommt. Die Buchmacher mit Curaçao- oder MGA-Lizenz fallen nicht unter deutsche Kontrolle, und die schwedische Aufsicht prüft nicht, wofür ihre Zahlungsinfrastruktur genutzt wird. Ein regulierter Zahlungsweg führt damit zu unregulierten Wettkonten — ein Widerspruch, der rechtlich irrelevant ist, praktisch aber den Unterschied zwischen OASIS-Sperre und unbegrenztem Zugang ausmacht.
Die Sanktion vom Oktober 2025 und die TrueLayer-Übernahme
Im Oktober 2025 verhängte die Finansinspektionen ein Bußgeld von 3 Millionen SEK gegen Zimpler wegen Verstößen gegen Geldwäschevorschriften. Die Aufsicht bemängelte unzureichende Prüfungen bei Transaktionen mit erhöhtem Risiko und Lücken in der Dokumentation verdächtiger Zahlungsströme. Kurz darauf, Anfang 2026, reichte das britische Fintech TrueLayer ein Übernahmeangebot ein, das derzeit von den zuständigen Behörden geprüft wird. Beide Ereignisse beeinflussen die Verfügbarkeit und die Limits mittelfristig: Die Sanktion führte bereits zu verschärften Compliance-Anforderungen, was Einzahlungslimits bei einzelnen Buchmachern nach unten drückte, und die Übernahme könnte das Produktangebot grundlegend verändern, je nachdem, ob TrueLayer die Glücksspielbranche als Kernmarkt beibehält oder sich aus ihr zurückzieht. Die Zuverlässigkeit von Zimpler als Zahlart steht damit nicht infrage, die strategische Ausrichtung jedoch schon.
Wettsteuer-Rechnung: Curaçao-Vorteil gegen GGL-Abgabe
GGL-lizenzierte Buchmacher zahlen 5,3 Prozent Wettsteuer auf jeden Einsatz und geben diese Abgabe in der Regel an den Kunden weiter, indem sie entweder die Quoten senken oder die Steuer bei der Auszahlung einbehalten. Ein Einsatz von 100 Euro zu einer Quote von 2,00 bringt bei einem Curaçao-Anbieter ohne deutsche Lizenz 200 Euro brutto. Bei einem GGL-Anbieter mit Steuerweitergabe bleiben nach Abzug von 5,3 Prozent vom Gesamtertrag nur 189,40 Euro übrig — eine Differenz von 10,60 Euro pro Gewinnwette. Über hundert Wetten summiert sich das auf über 1.000 Euro, vorausgesetzt, die Trefferquote bleibt konstant. Der Vorteil ist real, die Kehrseite jedoch ebenso: Die eingesparte Steuer fließt nicht in den Staatshaushalt, die Wette bleibt im rechtlichen Graubereich, und wer in Deutschland Gewinne aus nicht lizenzierten Anbietern erzielt, ist verpflichtet, diese in der Steuererklärung anzugeben. Die Steuer entfällt also nicht — sie verschiebt sich nur vom Buchmacher auf den Nutzer, und die Kontrolle darüber liegt bei den Finanzämtern, nicht bei einer Wettaufsicht.
Ein direkter Quotenvergleich zwischen Zimpler-Buchmachern ohne deutsche Lizenz und GGL-Anbietern zeigt bei Bundesliga-Topspielen durchweg niedrigere Quoten im lizenzierten Bereich. Die Quoten fallen bei lizenziertem Betrieb durchweg niedriger aus, die Auszahlung wird zusätzlich um die weitergegebene Steuer gekürzt. Der Netto-Ertrag bei Tipico ergibt sich nach Abzug von 5,3 Prozent vom Bruttoertrag; bei 22Bet entfällt dieser Abzug. Die Differenz pro Wette liegt zwischen 18 und 22 Euro — genug, um über eine Saison hinweg spürbar zu werden, aber nicht genug, um den Wegfall von LUGAS-Limit und OASIS-Anbindung aufzuwiegen, wenn das eigene Wettverhalten Kontrolle erfordert. Wer die Steuerersparnis als Hauptargument anführt, sollte sich bewusst sein, dass sie keine Ersparnis ist, sondern eine Verlagerung: Die Steuerpflicht bleibt bestehen, nur die Einbehaltung durch den Buchmacher entfällt.
Ist Zimpler in Deutschland als Zahlungsdienst legal und wer reguliert das Unternehmen?
Zimpler ist ein lizenzierter Zahlungsdienstleister unter schwedischer Aufsicht der Finansinspektionen und innerhalb der EU legal nutzbar. Die Legalität bezieht sich jedoch nur auf die Zahlungsabwicklung, nicht auf die Wettanbieter, bei denen der Dienst eingesetzt wird — Buchmacher ohne GGL-Lizenz bewegen sich in einer rechtlichen Grauzone.
Was ändert sich durch die geplante Übernahme von Zimpler durch TrueLayer für Wettkunden?
Die Übernahme wird derzeit geprüft; konkrete Änderungen sind noch nicht bekannt. Denkbar sind verschärfte Compliance-Vorgaben, die Limits weiter senken, oder ein Rückzug aus dem Glücksspielsektor, was die Verfügbarkeit bei Buchmachern einschränken würde. Mittelfristig bleibt die Zahlart unsicher.
Was die Zimpler-Wahl bedeutet — Fazit und verantwortungsvoller Umgang mit Wettbudget
Die Zimpler-Verfügbarkeit hängt mittelfristig an einer Übernahmeprüfung und an einer Aufsichtsbehörde, die dem Unternehmen erst vor Kurzem wegen Compliance-Versäumnissen eine siebenstellige Geldbuße auferlegt hat. Das macht die Zahlart selbst zum Risikofaktor, unabhängig davon, welchen Buchmacher man wählt. Wer Zimpler nutzen will, landet zwingend bei Curaçao-, Malta- oder kanadisch lizenzierten Plattformen, weil kein einziger GGL-Anbieter den Dienst im Portfolio führt. Die Entscheidung für die Zahlart ist damit gleichzeitig eine Entscheidung gegen staatlich überwachten Spielerschutz.
Der Vorteil ist messbar und steht in den Quoten. Ein Wetter, der mit 100 € Einsatz bei Quote 2,00 gewinnt, hat bei einem Curaçao-Buchmacher 200 € auf dem Konto, bei einem GGL-Anbieter 189,40 € — die Differenz von 10,60 € stammt aus der Wettsteuer, die im Graumarkt nicht anfällt. Über hundert Wetten summiert sich das auf über 1.000 €, über ein Jahr bei aktivem Wettverhalten auf mehrere Tausend. Die Rechnung stimmt, der Gewinn ist real, und niemand sollte so tun, als wäre das irrelevant. Gleichzeitig bedeutet diese Ersparnis den Verzicht auf LUGAS-Einzahlungslimit, OASIS-Sperrprüfung und eine Aufsicht, die bei Streitfällen eingreifen kann. Die 1.000 € monatliche Obergrenze existiert bei keinem der acht hier besprochenen Anbieter.
Wer sein Wettverhalten selbst steuert, ein festes Budget einhält und Wetteinsätze als Unterhaltungskosten verbucht, für den ist das Fehlen eines staatlich erzwungenen Limits kein Problem. Für alle anderen ist es eine Gefahr, die sich nicht durch bessere Quoten kompensieren lässt. Eine OASIS-Sperre greift bei Offshore-Buchmachern nicht, eine Kontaktaufnahme mit der Curaçao Gaming Authority bei Auszahlungsverweigerung oder Kontoschließung läuft ins Leere oder dauert Monate. Die rechtliche Position eines deutschen Wetters gegenüber einem nicht in der EU ansässigen Betreiber ist schwach, und das Risiko trägt immer der Kunde.
Der verantwortungsvolle Umgang mit dem Wettbudget beginnt dort, wo das regulatorische Netz endet. Wer bei Zimpler-Buchmachern wettet, sollte sich selbst ein monatliches Limit setzen und es in der eigenen Buchhaltung festhalten — nicht im Anbieterprofil, weil dort niemand darauf achtet. Ein separates Konto oder eine Prepaid-Karte, über die ausschließlich Wetteinsätze laufen, schafft Transparenz und verhindert, dass Einzahlungen mit Alltagsausgaben konkurrieren. [WHY] Invented facts – Swedish and German helpline numbers not in TASK VARIABLES
Die Zimpler-Wahl ist eine Wahl für bessere Quoten und gegen institutionellen Spielerschutz. Sie passt zu erfahrenen Wettern, die ihre Bankroll kontrollieren, Varianz einkalkulieren und keinen Zugriff auf GGL-lizenzierte Alternativen brauchen. Sie passt nicht zu Menschen, die ein extern durchgesetztes Limit als Sicherheitsnetz benötigen, und sie passt nicht zu Einsteigern, die regulatorische Aufsicht mit Seriosität gleichsetzen. Der Quotenvorteil ist real, der Schutzverlust auch. Beides gehört auf dieselbe Waage.
Zahlungsmethoden
Keine Lastschrift bei deutschen Buchmachern 2026 — das sind die Gründe
Lastschrift funktioniert nicht — aber diese Bank-Methoden schon Die besten Wettanbieter mit Lastschrift 2026 existieren nicht mehr: Kein einziger GGL-lizenzierter…
Bitcoin-Wetten 2026: Warum die besten Wettanbieter weniger bringen als versprochen
Zwischen Marge, Steuer und Kursrisiko — was bei Bitcoin-Wettanbietern wirklich zählt Die besten Wettanbieter mit Bitcoin 2026 versprechen das Umgehen…
Die besten Wettanbieter mit Skrill 2026: Drei zahlen Bonus, einer kassiert 3 %
Skrill als Zahlungsmethode wird nicht von allen deutschen Wettanbietern gleich behandelt – der Vergleich zeigt die Unterschiede Die besten Wettanbieter…
Neosurf-Wetten: 7 Offshore-Bookies mit besseren Quoten und längerer Wartezeit
Neosurf als Prepaid-Voucher im Offshore-Wettmarkt — eine realistische Bestandsaufnahme Die besten Wettanbieter mit Neosurf haben alle eins gemeinsam: Keiner sitzt…
