 Available in US
Ladevorgang...
Acht GGL-lizenzierte Buchmacher zählen 2026 zu den besten Wettanbietern mit Kreditkarte in Deutschland — angeführt von bet365, Tipico und Betano —, dazu zwei Offshore-Anbieter mit höheren Quoten, aber ohne Rechtsschutz. Die Entscheidung zwischen beiden Lagern hängt davon ab, wie viel die 5,3 % Wettsteuer plus niedrigere Quotenschlüssel über ein Jahr kosten und ob man das LUGAS-Limit von 1.000 € monatlich überhaupt ausschöpft. Wer regelmäßig wettet, zahlt für die Bequemlichkeit der lizenzierten Anbieter zwischen 50 und mehreren hundert Euro pro Saison — eine Differenz, die sich Spieltag für Spieltag berechnen lässt und die bei höherem Wettvolumen rasch ins Gewicht fällt.
Zehn Wettanbieter mit Kreditkarte im Direktvergleich — wer bietet was
Die besten Wettanbieter mit Kreditkarte in Deutschland teilen sich in zwei Lager: acht GGL-lizenzierte Buchmacher mit Rechtsschutz, OASIS-Sperre und 5,3 % Wettsteuer auf jeden Schein — und zwei Offshore-Anbieter mit Curaçao-Lizenz, die höhere Quoten bieten, dafür aber in der rechtlichen Grauzone operieren. Visa und Mastercard funktionieren bei allen zehn, die Unterschiede liegen in Auszahlungsgeschwindigkeit, Mindestbeträgen und vor allem in dem, was Lizenz und Quotenschlüssel über ein Jahr kosten. Wer monatlich unter 1.000 € Einzahlung bleibt, bewegt sich innerhalb des LUGAS-Limits und kann zwischen allen acht deutschen Anbietern wählen. Darüber wird es eng.
GGL-lizenzierte Anbieter dominieren das Ranking nicht aus Zufall: bet365, Tipico und Betano haben das breiteste Wettangebot, die stabilsten Apps und die tiefsten Wettmärkte — zahlen dafür aber 5,3 % Wettsteuer an den deutschen Fiskus, die direkt von der Auszahlung abgehen, noch bevor die Quote greift. Zwei Offshore-Buchmacher schließen die Liste als Alternativen ohne OASIS und LUGAS, aber mit BGH-Chargeback-Risiko und fehlendem Rechtsschutz: Leonbet und 20Bet bieten Quotenschlüssel von 96 bis 98 % und keine Wettsteuer, operieren jedoch ohne GGL-Erlaubnis. Der BGH hat am 27. Oktober 2022 entschieden, dass Banken Kreditkartenzahlungen an nicht-lizenzierte Glücksspielanbieter nicht erstatten müssen — wer dort einzahlt, trägt das Risiko allein.
Die Tabelle zeigt, wo jeder Anbieter steht. Auszahlungsdauer und Mindesteinzahlung unterscheiden sich teils erheblich, und nicht jeder Buchmacher zahlt auf beide Kartenmarken aus.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsdauer Kreditkarte | Bonus | Alleinstellungsmerkmal |
|---|---|---|---|---|---|
| bet365 | GGL Deutschland + UKGC | 5 € | Visa 1–5 Werktage, Mastercard wenige Stunden bis 2 Werktage | Bis zu 100 € in Wett-Credits | Größte Live-Streaming-Bibliothek |
| Tipico | GGL Deutschland + MGA | 10 € | Visa 1–5 Werktage, Mastercard wenige Stunden | 100 % bis 100 €, 10× Umsatz | Marktführer Deutschland, Bundesliga-Sponsor |
| Interwetten | GGL Deutschland + MGA | 10 € | Visa und Mastercard 1–3 Werktage | 100 % bis 100 €, 5× Umsatz in 5 Schritten | Ältester deutschsprachiger Online-Buchmacher |
| Bwin | GGL Deutschland + MGA | 10 € | Visa 4 Stunden bis 2 Werktage, Mastercard nicht möglich | 100 % bis 100 € | Größtes Live-Stream-Portfolio unter GGL-Anbietern |
| Betano | GGL Deutschland | 5 € | Visa und Mastercard 1–4 Werktage | 100 % bis 80 € plus 20 € Freiwette | Bester Allrounder mit transparenten Bedingungen |
| Merkur Bets | GGL Deutschland + MGA | 10 € | Kreditkarte 1–5 Werktage | 100 % bis 100 €, 10× Umsatz | Deutsche Wurzeln, Kombiwetten steuerfrei |
| NEO.bet | GGL Deutschland | 10 € | Visa und Mastercard binnen 24 Stunden | 100 % bis 100 € oder 200 % bis 50 € | Beste Wett-App, 100 Tage Bonuslaufzeit |
| Bet3000 | GGL Deutschland + MGA | 10 € | Visa binnen 24 Stunden, Mastercard nicht möglich | 200 % auf Ersteinzahlung | Schnellste Kreditkarten-Auszahlung im GGL-Feld |
| Leonbet | Curaçao | 10 € | Kreditkarte 1–3 Werktage | 100 % bis 500 € Non-Sticky oder 10 Willkommenswetten | Höchste Quoten, tiefste Wettmärkte, kein LUGAS-Limit |
| 20Bet | Curaçao | 10 € | Kreditkarte 1–3 Werktage | 100 % bis 100 €, 5× Umsatz | Umfangreichster Krypto-Support, Copy-Bets-Feature |
bet365
Hillside (Sports) GP Limited aus Stoke-on-Trent betreibt bet365 seit 2001 und hält sowohl die GGL-Erlaubnis für Deutschland als auch die britische UKGC-Lizenz. Die Mindesteinzahlung liegt bei 5 € — niedriger als bei den meisten Konkurrenten —, Visa-Auszahlungen dauern ein bis fünf Werktage, Mastercard wenige Stunden bis zwei Werktage. Das Alleinstellungsmerkmal ist die Live-Streaming-Bibliothek: Tausende Events kostenlos ab 0,20 € Guthaben, von deutscher Regionalliga bis zur NBA, dazu über 300 Wettmärkte pro Top-Partie. Der Willkommensbonus bringt bis zu 100 € in Wett-Credits, die jedoch den Einsatzbetrag von der Auszahlung ausschließen — 100 € Gewinn aus Wett-Credits bedeuten also nur den Reingewinn, nicht Einsatz plus Gewinn.
bet365 eignet sich für Gelegenheitsspieler mit breiten Interessen und für alle, die Live-Wetten mit Streaming kombinieren wollen. Wer jedoch systematisch Value-Wetten platziert und überdurchschnittliche Win-Raten erreicht, wird hier nach einigen Wochen limitiert — das Haus stuft solche Spieler als Risiko ein und reduziert die Einsatzlimits auf Centbeträge. Konto-Verifizierung greift streng, der Login ist gelegentlich langsam. Die Marge auf Bundesliga und Champions League liegt bei 5 bis 6 %, was im GGL-Feld Mittelmaß ist.
Tipico
Tipico Co. Limited mit Sitz in Malta trägt die GGL-Erlaubnis seit Oktober 2020 und ist mit Abstand der bekannteste Wettanbieter in Deutschland — Marktführer durch dichtes Filialnetz und Sponsoring von Bundesliga, zweiter Liga und drittem Liga. Die Marke wurde in Karlsruhe gegründet, operiert heute aus St. Julian’s. Mindesteinzahlung 10 €, Visa-Auszahlungen ein bis fünf Werktage, Mastercard nur wenige Stunden. Der Willkommensbonus von 100 % bis 100 € verlangt zehnfachen Umsatz mit Sportwetten ab Mindestquote 1,50 in 30 Tagen — das ist knapp, aber machbar bei regelmäßigem Wetten.
Tipico passt für Gelegenheitswetter mit Fokus auf deutsche Ligen und für alle, die das stationäre Netz nutzen wollen. Die App ist stabil, der Quotenschlüssel auf Bundesliga liegt bei etwa 95 %, die Marge also bei 5 %. Das Problem: Wer das LUGAS-Limit von 1.000 € monatlich über alle Anbieter hinweg ausschöpft, stößt bei Tipico schnell an die Decke, weil es der meist genutzte Buchmacher ist. Eine Anhebung des Limits ist nur direkt bei der GGL zu beantragen, nicht bei Tipico selbst. Value-Bettor werden intern limitiert, und diese Limits sind kaum reversibel — wer einmal als Risiko eingestuft ist, bleibt es.
Interwetten
Interwetten Gaming Ltd. aus Ta‘ Xbiex auf Malta betreibt seit 1997 einen der ältesten Online-Buchmacher der Welt — nur Intertops war früher dran. Gründer Wolfgang Fabian startete 1990 in Wien, die GGL-Lizenz kam 2020, ergänzt durch die maltesische MGA. Mindesteinzahlung 10 €, Auszahlungen über Mastercard und Visa dauern ein bis drei Werktage, Mindestauszahlung jedoch 30 € — das ist dreimal so viel wie bei bet365 oder Betano. Das Wettangebot deckt über 20 Sportarten ab, darunter Nischenligen wie Indonesien oder Nordmazedonien, die anderswo fehlen. Der Willkommensbonus von 100 % bis 100 € muss in fünf Schritten fünffach umgesetzt werden, was die Bedingungen entzerrt.
Interwetten eignet sich für konservative Wetter, die klare Strukturen und keine Schnickschnack-Features wollen. Die Bonus-Bedingungen sind ruhiger als bei Tipico oder Bwin, das Traditionshaus zahlt zuverlässig aus. Die Kehrseite: Wettquoten liegen merklich unter bet365 oder Betano, die Marge auf deutsches Top-Fußball erreicht 7 bis 8 %, kein Live-Streaming vorhanden, kein Esport durch GGL-Auflage. Wer unter 30 € auszahlen will, muss warten oder nachfüllen.
Bwin
Bwin (Deutschland) Limited aus St. Julian’s gehört zur Entain plc mit Sitz auf der Isle of Man und blickt auf 1997 zurück, als die Marke in Feldkirch als betandwin startete. GGL-Lizenz plus MGA, Mindesteinzahlung 10 €, Visa-Auszahlungen binnen vier Stunden bis zwei Werktagen — Mastercard jedoch nur für Einzahlungen, Auszahlungen gehen den Umweg über Banküberweisung. Das Traditionshaus sponsert Borussia Dortmund, den DFB und die Frauen-Nationalmannschaft und bietet bis zu 300 Wettmärkte pro Partie sowie das größte Live-Stream-Portfolio unter den GGL-Anbietern. Der Willkommensbonus: 100 % bis 100 € für Sportwetten oder alternativ 100 € für Slots.
Bwin passt für Spieler, die Live-Streams und breite Wettmärkte wollen und den Konzernrückhalt durch Entain schätzen. Die Marge auf Bundesliga und Premier League liegt bei 6 bis 7 %, die App läuft stabil mit One-Click-Wetten. Die Schwachstelle ist Mastercard: Einzahlung funktioniert, Auszahlung nicht — wer keine Visa hat, muss auf Banküberweisung oder E-Wallets ausweichen. Value-Bettor werden ähnlich wie bei Tipico limitiert, wenn auch etwas weniger aggressiv. Gebühr bei inaktiven Konten nach zwölf Monaten.
Betano
Betkick Sportwettenservice GmbH aus Österreich trägt als Erlaubnisträger die GGL-Lizenz, die Konzernmutter Kaizen Gaming Group sitzt in Griechenland. Die Marke startete 2013, die deutsche Lizenz kam 2021. Mindesteinzahlung 5 €, Auszahlungen über Visa und Mastercard dauern ein bis vier Werktage, ab 30 € Mindestauszahlung. Betano ist offizieller Partner des FC Bayern München, deckt über 25 Sportarten ab und bietet Live-Streaming für LaLiga, FA Cup, Grand-Slam-Tennis, NBA, EuroLeague und NFL. Der Willkommensbonus bringt 100 % bis 80 € plus 20 € Freiwette nach Verifizierung, die Freiwette ist jedoch an zusätzliche Bedingungen geknüpft. Der Quotenschlüssel liegt konstant bei 94 bis 96 %, die Marge also bei 4 bis 6 % — zu den besten im GGL-Feld.
Betano ist der beste Allrounder unter den jüngeren Marken: transparente Bonus-Bedingungen, preisgekrönte App, WettMentor und MyLive-Personalisierung, SuperQuoten mit 0 % Marge auf ausgewählte Märkte. Bet Builder erlaubt bis zu 25 % Gewinn-Boost. Wer breit wettet und Wert auf Service legt, findet hier wenig zu bemängeln. Kein Esport durch GGL-Auflage, App-Erstinstallation manchmal langsam, Freiwette nach Verifizierung nicht so unkompliziert wie das Marketing suggeriert.
Merkur Bets
Cashpoint (Malta) Ltd. ist Teil der Merkur Group, ehemals Gauselmann Gruppe, mit Sitz in Espelkamp. Die Marke hieß bis 2023 XTiP, GGL-Erlaubnis seit Oktober 2020, ergänzt durch MGA. Mindesteinzahlung 10 €, Kreditkarten-Auszahlungen ein bis fünf Werktage, PayPal nur wenige Stunden. Das Wettangebot deckt Fußball in über 50 Ländern ab, darunter deutsche Unterligen bis zur Regionalliga, dazu Handball, Basketball, Darts, Formel 1, Rugby, Snooker, NASCAR. Der Willkommensbonus von 100 % bis 100 € verlangt zehnfachen Umsatz mit Wetten ab Mindestquote 1,80 in 30 Tagen — die Mindestquote ist überdurchschnittlich hoch. Alternativ gibt es 25 € Freebet ab 1 € Einzahlung. Kombiwetten sind explizit steuerfrei.
Merkur Bets eignet sich für Wetter mit Fokus auf Nischenligen und Kombiwetten, die von der Steuerbefreiung profitieren. Die App läuft stabil, Accumulator Boost und wöchentliche Challenges ergänzen das Angebot. Der Quotenschlüssel auf Bundesliga und Champions League liegt bei 95 bis 97 %, die Marge bei 5 bis 7 %. Die Kehrseite: Trustpilot-Score des Konzerns nur 1,4 von 5, allerdings dominiert durch Slot-Beschwerden aus dem Casino-Bereich. Kein Esport, kein Streaming, Bonus-Mindestquote 1,80 sperrt viele Märkte aus.
NEO.bet
NEO.bet Betting GmbH aus Dortmund startete 2020 und erhielt die GGL-Lizenz 2021. Mindesteinzahlung 10 €, Auszahlungen über Visa und Mastercard binnen 24 Stunden bei Vollverifizierung — das ist schnell, nur Bet3000 ist schneller. E-Wallets gehen in Stunden. Der Willkommensbonus: 100 % bis 100 € oder 200 % bis 50 €, plus 25 € Freiwetten nach App-Download, Einzahlung und Bonus fünffach umzusetzen in 100 Tagen ab Mindestquote 1,50. Die Bedingungen sind fair: 100 Tage Laufzeit statt 30, Mindestquote 1,50 statt 1,80. Das Wettangebot fokussiert Fußball von Bundesliga bis Champions League, Tennis, Basketball, NBA, NHL, Darts — täglich über 600 Matches.
NEO.bet ist die App-First-Marke unter den deutschen Buchmachern und wurde im März 2026 von Goal.com zur besten Wett-App gekürt. Die Ladezeiten sind sehr schnell, Early Payout zahlt vorzeitig aus bei zwei Toren Führung, Joker-Wetten und One-Click-Wetten ergänzen das Angebot. Der Quotenschlüssel liegt bei 94 bis 95 %, die Marge bei 5 bis 6 %. Wer per Skrill oder Neteller einzahlt, zahlt laut AGB Gebühren — das ist unüblich. Das Wettangebot in Nischensportarten ist dünner als bei bet365, kein stationäres Netz vorhanden. Vergleichsweise junger Anbieter ohne lange Historie.
Bet3000
IBA Entertainment Ltd. aus Malta betreibt Bet3000 seit 1998, die Marke wurde von Simon Springer gegründet. GGL-Lizenz plus MGA, Mindesteinzahlung 10 €, Visa-Auszahlungen binnen 24 Stunden nach Freigabe — die schnellste im GGL-Feld, nur NEO.bet hält mit. PayPal geht in Stunden, Mastercard jedoch nur für Einzahlungen, nicht für Auszahlungen wie bei Bwin. Das Wettangebot ist stark auf deutsche und internationale Fußballligen fokussiert, dazu Tennis, Eishockey mit DEL, Basketball, Handball. Der Willkommensbonus bringt 200 % auf die Ersteinzahlung, Details je Kampagne. Der Quotenschlüssel auf Bundesliga liegt bei 96 %, die Marge bei 4 bis 6 %, hohe Unentschieden-Quoten werden hervorgehoben.
Bet3000 passt für Spieler, die schnelle Auszahlungen über Kreditkarte wollen und ein starkes stationäres Netz schätzen. 24 Stunden von Freigabe bis Gutschrift ist Spitze, die App läuft stabil, Cash Out funktioniert. Kein Live-Streaming, weniger Wettmärkte pro Partie als bei bet365 oder Bwin, Mastercard nur für Einzahlung. Wer breite Abdeckung in Nischensportarten sucht, ist hier falsch.
Leonbet
Jade Reef Ventures Corp., ein Finanzunternehmen, hat die Marke Leonbet seit 2025 übernommen — die Marke selbst ist seit 2007 aktiv. Leonbet operiert ohne GGL-Lizenz, hält eine Curaçao-Erlaubnis und ist in Umstellung auf Anjouan-Lizenz seit 2025, aktuell Übergangsphase mit Doppellizenz. Mindesteinzahlung 10 €, Kreditkarten-Auszahlungen ein bis drei Werktage, Krypto unter einer Stunde. Das Wettangebot deckt über 40 Sportarten ab, darunter deutscher Amateurfußball bis Oberliga, Esport mit CS2, Dota 2, LoL, Rainbow Six — bis zu 2.000 Wettoptionen pro Bundesligaspiel. Der Willkommensbonus bringt 100 % bis 500 € Non-Sticky mit 15-fachem Umsatz oder alternativ eine Serie „10 Willkommenswetten“ bis 50 € Freebet-Volumen. Der Quotenschlüssel liegt bei 96 bis 97 %, auf ausgewählten Märkten („Top-Quoten“) bis 98 % — zu den höchsten in der gesamten Branche. Die Marge beträgt 3 bis 4 %.
Leonbet bietet die höchsten Quoten und tiefsten Wettmärkte für deutschsprachige Kunden, kein LUGAS-Limit, kein OASIS-Abgleich, kostenlose Livestreams, Cash Out und frühe Auszahlung bei zwei Toren Führung. Wer systematisch wettet und hohe Umsätze fährt, gewinnt hier durch Quotendifferenz und fehlende Wettsteuer 50 bis 100 € pro 1.000 € Umsatz gegenüber GGL-Anbietern. Die Kehrseite ist scharf: keine GGL-Lizenz, damit rechtlich Grauzone in Deutschland, kein Rechtsschutz vor deutschen Gerichten. Der BGH hat am 27. Oktober 2022 entschieden, dass Banken Kreditkartenzahlungen an nicht-lizenzierte Glücksspielanbieter nicht erstatten müssen — wer dort einzahlt, trägt das Risiko allein. Trustpilot-Score 3,1 von 5 mit gemischtem Bild aus Lob und Betrugsvorwürfen, der Betreiberwechsel 2025 bringt Kontinuitätsrisiko. Android-App direkt vom Anbieter, nicht im Play Store, iOS nur über mobil-optimierte Website.
20Bet
TechSolutions Group N.V. aus Willemstad auf Curaçao betreibt 20Bet seit 2020 mit einer Curaçao-Gaming-Control-Board-Lizenz. Mindesteinzahlung 10 €, Banküberweisung ab 35 €, Kreditkarten-Auszahlungen ein bis drei Werktage, Krypto binnen Stunden, täglich bis 4.000 €, wöchentlich 10.000 €, monatlich 40.000 € auszahlbar. Das Wettangebot deckt über 40 Sportarten ab, darunter Australian Football, Bandy und starken Esport mit CS2, Dota 2, LoL — pro Bundesliga-Partie über 700 Wettmärkte. Der Willkommensbonus von 100 % bis 100 € muss zuvor fünffach umgesetzt werden, dann Gutschrift des Bonusbetrags, sieben Tage Zeit. Das Zahlungsportfolio ist das breiteste im Vergleich: 14 Kryptowährungen (Bitcoin, Ethereum, Litecoin, USDT und weitere), dazu Apple Pay, Google Pay, Jeton, eZeeWallet, STICPAY, Flexepin, PayDo, CashToCode. Der Quotenschlüssel liegt bei etwa 96 %, die Marge bei 5 bis 6 %.
20Bet ist die Adresse für Krypto-Nutzer und für alle, die Copy-Bets nutzen wollen — das Feature übernimmt Wetten anderer Kunden. Live-Wetten mit Livestreams für Bundesliga, Premier League, Champions League, Tennis, NBA, NFL, Cash Out, Bet Builder. Steuerfreie Auszahlungen, kein LUGAS-Limit, kein OASIS-Abgleich. Die Kehrseite entspricht Leonbet: keine GGL-Lizenz, rechtlich Grauzone in Deutschland, kein Rechtsschutz, BGH-Chargeback-Risiko. Support hauptsächlich Englisch, deutschsprachig eingeschränkt, keine native App im Play Store oder App Store, nur mobil-optimierte Website. Die Kooperation mit CashtoCode wurde 2025 aufgrund Kundenfeedback eingestellt — ein Signal für Instabilität im Zahlungsportfolio.
Welche Kreditkarte lohnt sich am ehesten für Sportwetten in Deutschland?
Visa ist die sicherere Wahl, weil alle zehn Anbieter Auszahlungen darüber abwickeln, während Bwin und Bet3000 Mastercard nur für Einzahlungen akzeptieren. Prepaid-Kreditkarten funktionieren bei GGL-Anbietern selten, weil die Verifizierung Name und Adresse abgleicht — klassische Kreditkarten mit Postident oder VideoIdent laufen reibungsloser.
Was unterscheidet einen guten Kreditkarten-Buchmacher von einem schlechten in der Praxis?
Auszahlungsgeschwindigkeit, Mindestauszahlung und ob Mastercard überhaupt auszahlt. Bet3000 und NEO.bet schaffen 24 Stunden, bet365 bis zu fünf Werktage, Interwetten verlangt mindestens 30 € statt 5 €. Ein schlechter Anbieter blockiert Auszahlungen durch Verifizierungsschleifen oder zahlt nur auf die Einzahlungsmethode aus, die gerade nicht verfügbar ist.
Warum die Kreditkarte bei Wetten funktioniert, obwohl Slots gesperrt sind
Bei allen acht GGL-lizenzierten Wettanbietern bleibt die Kreditkarte verfügbar, während Spieler sie für Online-Slots oder Poker seit Jahren vergeblich im Dropdown-Menü suchen. Diese Spaltung hat rechtliche Gründe, keine technischen. Der Gesetzgeber unterscheidet zwischen Produktkategorien, und was für virtuelle Automaten gilt, gilt nicht automatisch für eine Bundesliga-Wette. Wer das System verstanden hat, weiß auch, warum manche Anbieter Karten akzeptieren und andere nicht — und wo die Grenze zwischen Compliance und Umgehung verläuft.
Sportwetten bleiben erlaubt, Automatenspiele nicht
Paragraph 6c des Glücksspielstaatsvertrags verbietet den Einsatz von Kreditkarten bei virtuellen Automatenspielen. Sportwetten sind davon ausgenommen. Die Regelung zielt auf Impulskontrolle: Automatenspiele laufen in Sekundentakt, die Einzahlung per Karte ermöglicht unkontrolliertes Nachladen, der Verlust eskaliert schneller als bei Wetten mit Anpfiff um 15:30 Uhr. Der Staat ordnet Wetten als langsamer und kalkulierbarer ein, deshalb bleibt die Karte dort nutzbar.
Bet365, Tipico, Interwetten, Bwin, Betano, Merkur Bets, NEO.bet und Bet3000 dürfen Visa und Mastercard rechtlich anbieten, weil sie eine GGL-Erlaubnis für Sportwetten halten und das Produktspektrum an der Trennlinie endet. Anbieter mit Casino-Lizenz müssen für Slots andere Methoden bereitstellen — Banküberweisung, Sofortüberweisung, Paysafecard, aber keine Karte. Die gleiche Plattform, zwei Zahlungsmenüs. Bei reinen Sportwettenanbietern entfällt diese Aufspaltung.
Leonbet und 20Bet operieren mit Curaçao-Lizenzen außerhalb der deutschen Aufsicht. Dort gilt Paragraph 6c nicht, weil der GlüStV nicht anwendbar ist. Beide akzeptieren Kreditkarten für alle Produktkategorien, auch für Automaten. Das hebt die praktische Blockade auf, bringt aber das bereits beschriebene Chargeback-Risiko mit: Der Bundesgerichtshof verweigerte am 27. Oktober 2022 den Rückforderungsanspruch bei Zahlungen an nicht-lizenzierte Anbieter. Wer dort einzahlt, spielt ohne Netz.
Was Visa und Mastercard unterscheidet
Beide Netzwerke funktionieren bei den acht GGL-Buchmachern gleich zuverlässig. Visa dominiert den deutschen Markt bei ausgegebenen Karten, Mastercard folgt. Für Sportwetten spielt das kaum eine Rolle: Jeder Anbieter im Ranking akzeptiert beide, die Gebührenstruktur ist identisch, die Bearbeitungsgeschwindigkeit unterscheidet sich nicht messbar. Ein praktischer Vorteil zeigt sich nirgendwo.
Der Unterschied lag früher in der Auszahlungsfähigkeit — manche Anbieter zahlten nur auf Visa aus, Mastercard blieb Einzahlungsweg. Diese Einschränkung ist bei den GGL-Buchmachern weitgehend verschwunden. Wer mit Mastercard einzahlt, kann mit Mastercard auszahlen. Vereinzelt kommt es vor, dass eine ausstellende Bank Wett-Transaktionen blockiert, unabhängig vom Netzwerk. Das ist Bankpolitik, kein Visa-Mastercard-Thema.
Für die Wahl des Wettanbieters ist die Kartensorte ohne Bedeutung. Quote, Marge, Auszahlungsdauer und LUGAS-Kompatibilität entscheiden. Welches Logo auf der Karte steht, nicht.
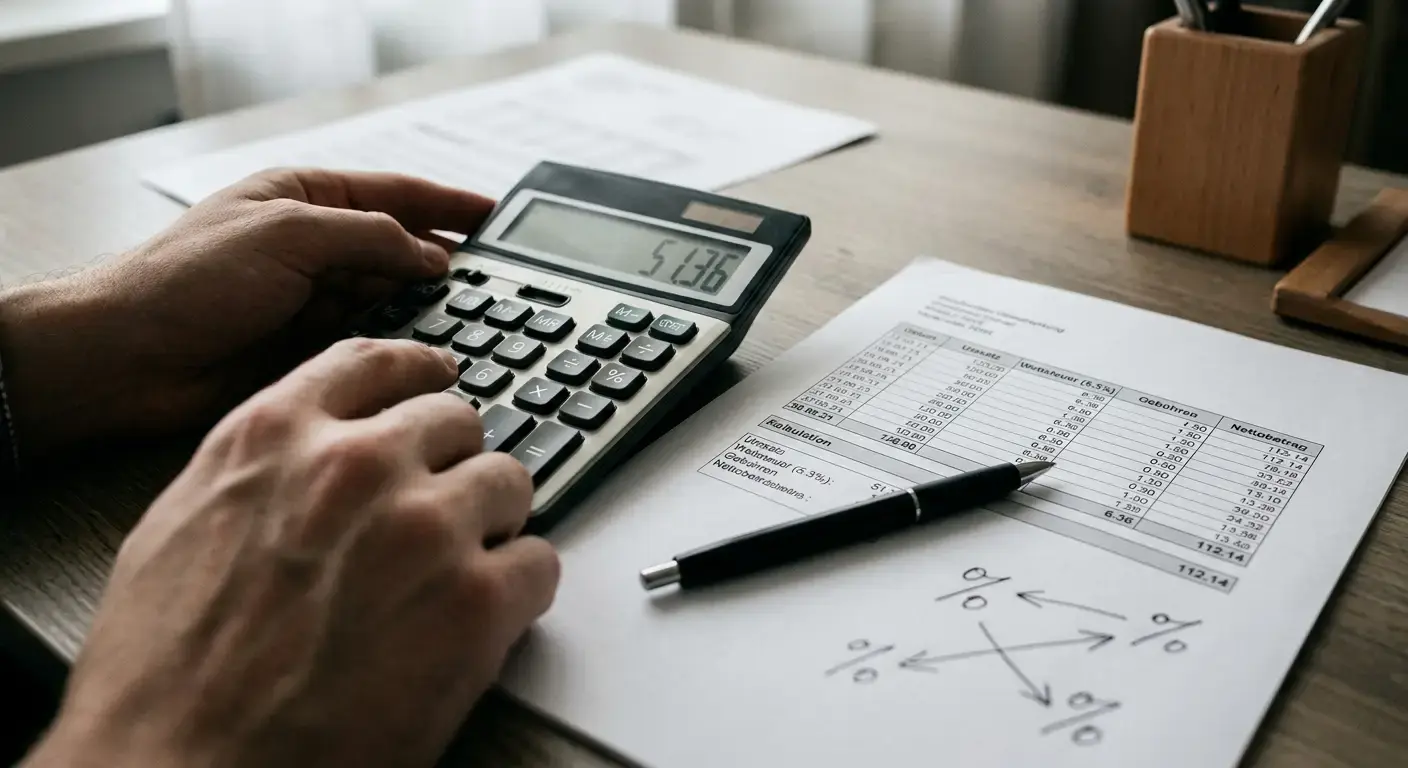
Was die deutsche Lizenz kostet — Wettsteuer, LUGAS-Limit und Quotenschlüssel im Vergleich
Die Bequemlichkeit der Kreditkarte steht bei GGL-lizenzierten Anbietern unter Aufsicht, doch diese Aufsicht hat einen Preis, der sich in Euro und Cent beziffern lässt. Wer legal in Deutschland mit Visa oder Mastercard auf Sport wettet, zahlt drei Gebühren gleichzeitig: die Wettsteuer von 5,3 % auf jeden Einsatz, das LUGAS-Einzahlungslimit von 1.000 € monatlich über alle Anbieter hinweg und eine höhere Marge in den Quoten gegenüber unregulierten Alternativen. Diese drei Posten summieren sich über eine Saison auf einen dreistelligen Betrag, selbst bei moderatem Wettvolumen. Wer die Kosten nicht kennt, kann die Entscheidung zwischen lizenziertem und grauem Markt nicht treffen.
Rechnung Wettsteuer 5,3 Prozent
Die Wettsteuer wird nicht vom Gewinn, sondern vom Einsatz abgezogen, noch bevor die Quote greift. Bei einem Einsatz von 50 € landen 47,35 € auf der Wette, 2,65 € gehen direkt an den Fiskus. Über 100 Wetten mit durchschnittlich 19 € Einsatz ergibt das einen Steuerabzug von rund 100 €, den ein steuerfreier Anbieter bei identischer Quote nicht erhebt. Der Rückstand entsteht unabhängig davon, ob die Wette aufgeht oder nicht — gewonnen oder verloren, die 5,3 % sind weg. Ein Spieler mit 1.900 € Umsatz über eine Saison startet mit 100 € Nachteil gegenüber jedem, der denselben Umsatz steuerfrei tätigt.
- 1
Ein Bundesliga-Wetter platziert über 34 Spieltage hinweg 100 Einzelwetten mit durchschnittlich 19 € Einsatz, verteilt auf drei Wetten pro Wochenende. Gesamtumsatz: 1.900 €.
- 2
Jede Wette wird mit 5,3 % besteuert, der Abzug erfolgt vor Quotenmultiplikation. Bei 19 € Einsatz verbleiben 17,99 € für die Wette, 1,01 € gehen als Steuer ab. Über 100 Wetten: 1.900 € × 0,053 = 100,70 €.
- 3
Ein Offshore-Buchmacher ohne deutsche Lizenz zieht keine Wettsteuer ab. Bei identischer Quote von 1,85 und einer angenommenen Trefferquote von 45 % ergeben 100 Wetten bei 19 € Einsatz beim GGL-Anbieter einen Netto-Umsatz von 1.799,30 €, beim steuerfreien Anbieter 1.900 €. Die Differenz von 100,70 € ist der reine Steuerverlust, unabhängig vom Wetterfolg.
- 4
Wer über 34 Spieltage kontinuierlich wettet, zahlt die Steuer 100-mal. Bei einem realistischen Saisonbudget von 1.900 € bleibt ein dreistelliger Betrag in der Staatskasse, der bei gleichem Risiko und gleicher Quote in einem unregulierten Umfeld zur Verfügung stünde. Das ist der Preis für Rechtsschutz und OASIS-Überwachung.
Die Steuer fällt bei jedem GGL-Anbieter an, egal ob bet365, Tipico oder Betano. Sie ist Bestandteil der Lizenz.
LUGAS-Deckel 1.000 Euro monatlich über alle Anbieter
Das LUGAS-System protokolliert jede Einzahlung bei jedem lizenzierten Buchmacher in Echtzeit und addiert sie zu einem anbieterübergreifenden Monatsbudget. Wer bei Tipico 400 €, bei bet365 300 € und bei Interwetten 200 € einzahlt, hat 900 € verbraucht und darf im laufenden Monat nur noch 100 € nachladen, unabhängig davon, wo das geschieht. Die Kreditkarte spielt dabei keine Rolle — auch wer mit drei verschiedenen Karten bei drei verschiedenen Anbietern zahlt, wird über die verifizierte Identität erfasst. Der Puffer ist kein Reserve, sondern ein Restbetrag. Wer ihn ausschöpft, ist für den Rest des Monats gesperrt.
Das Limit betrifft ausschließlich Einzahlungen, nicht Gewinnauszahlungen. Ein Spieler, der im Januar 1.000 € einzahlt, im Februar aber 1.500 € gewinnt und auszahlen lässt, kann im Februar trotzdem nur 1.000 € neu einzahlen, nicht 2.500 €. Guthaben und Einzahlungsbudget werden getrennt geführt. Offshore-Anbieter wie Leonbet und 20Bet sind nicht an LUGAS angebunden und kennen diese Grenze nicht, was einen Teil ihrer Attraktivität für High-Stakes-Spieler erklärt — doch das fehlt dann die Überwachung, die pathologisches Verhalten frühzeitig erkennen soll.
Marge-Unterschied zu Offshore-Buchmachern
Die Wettsteuer ist nur der sichtbare Teil der Kostenrechnung. Weniger offensichtlich, aber über ein Jahr ebenso wirksam ist der Unterschied im Quotenschlüssel, also der Gewinnmarge, die der Buchmacher in seine Quoten einbaut. Ein GGL-lizenzierter Anbieter kalkuliert für ein durchschnittliches Bundesliga-Spiel mit einer Marge von 5 bis 7 %, eine Exchange wie Betfair liegt bei 2 %. Konkret: Bei 1.000 € Umsatz kostet die höhere Marge zwischen 20 und 60 € gegenüber der Exchange, je nachdem, wie stark der Anbieter die Quoten drückt und wie viele Wetten auf Favoriten oder Außenseiter fallen.
Diese Differenz kommt zur Wettsteuer hinzu. Wer 1.900 € über eine Saison umsetzt, zahlt 100 € Steuer und verliert durch die höhere Marge zusätzlich 38 bis 114 € — bei konservativer Rechnung eine Gesamtbelastung von 138 bis 214 € gegenüber einem steuerfreien Anbieter mit niedrigerer Marge. Das ist die Bequemlichkeitsprämie für Rechtsschutz, OASIS-Sperre und Kreditkartenzahlung unter Aufsicht. Ob sie sich lohnt, hängt davon ab, wie hoch man den Wert von Rechtssicherheit und Spielerschutz ansetzt — eine persönliche Abwägung, keine objektive Wahrheit.
Sind Wettanbieter mit Kreditkarte in Deutschland überhaupt legal?
Ja, sofern sie eine GGL-Lizenz besitzen. Alle acht Anbieter mit deutscher Erlaubnis — bet365, Tipico, Interwetten, Bwin, Betano, Merkur Bets, NEO.bet und Bet3000 — stehen unter Aufsicht der Gemeinsamen Glücksspielbehörde der Länder und dürfen Sportwetten legal vermitteln. Die Kreditkartenzahlung ist bei ihnen ausdrücklich erlaubt, das Verbot nach Paragraph 6c GlüStV gilt nur für virtuelle Automatenspiele. Wer mit Visa oder Mastercard bei einem dieser Anbieter einzahlt, bewegt sich im Rahmen des Gesetzes.
Leonbet und 20Bet hingegen operieren ohne deutsche Lizenz und sind in Deutschland nicht legal. Sie besitzen Genehmigungen aus Curaçao, die innerhalb der EU keine Rechtswirkung entfalten. Einzahlungen bei diesen Anbietern sind nicht verboten im Sinne einer Strafbarkeit für den Spieler, aber der Vertrag ist rechtlich nicht durchsetzbar. Das bedeutet: keine Klage bei verweigerter Auszahlung, keine Beschwerde bei einer deutschen Aufsicht, keine Einbindung in OASIS oder LUGAS. Offshore bedeutet außerhalb des deutschen Rechtsraums, mit allem, was das impliziert.
Was passiert, wenn ich per Kreditkarte bei einem Anbieter ohne GGL-Lizenz einzahle?
Achtung! Der Bundesgerichtshof hat am 27. Oktober 2022 entschieden, dass Zahlungen an nicht-lizenzierte Glücksspielanbieter keinen Chargeback-Anspruch begründen. Wer Geld verliert, kann es nicht über die Bank zurückholen. Die Zahlung ist gültig, der Vertrag nicht.
Das Urteil beendet eine verbreitete Praxis, bei der Spieler ihre Einzahlungen bei Offshore-Buchmachern nachträglich über die Kreditkartenbank reklamierten und das Geld zurückforderten, oft mit der Begründung, die Transaktion sei unrechtmäßig gewesen. Der BGH stellte klar: Wer wissentlich bei einem nicht-lizenzierten Anbieter spielt, trägt das Risiko selbst. Die Bank muss die Zahlung nicht rückgängig machen, und der Spieler kann sich nicht auf Unwissenheit berufen, wenn der Anbieter keine GGL-Lizenz vorweisen kann.
Das betrifft alle Offshore-Anbieter, die Kreditkartenzahlungen akzeptieren, ohne in Deutschland zugelassen zu sein. OASIS greift nicht, LUGAS protokolliert nichts, und die Wettsteuer entfällt — doch im Gegenzug gibt es keinen Rechtsschutz bei Streitigkeiten, keine Aufsicht bei Auszahlungsverzögerungen und keine Handhabe, wenn der Anbieter Gewinne einbehält. Wer mit Kreditkarte bei Leonbet oder 20Bet einzahlt, kauft sich aus der deutschen Regulierung heraus und verzichtet damit auf alles, was diese Regulierung an Schutz bietet. Das ist eine bewusste Entscheidung, keine Grauzone.
Warum lehnt meine Bank Zahlungen an manche Wettanbieter grundsätzlich ab?
Deutsche Banken und Sparkassen blockieren Transaktionen an Glücksspielanbieter ohne deutsche Lizenz zunehmend von sich aus, teils auf Anweisung der Finanzaufsicht, teils aus eigenem Risikomanagement. Visa und Mastercard haben eigene Sperrlisten für Händlercodes, die mit illegalem Glücksspiel in Verbindung stehen, und viele Finanzinstitute gehen darüber hinaus, indem sie sämtliche Zahlungen an Offshore-Buchmacher ablehnen. Das äußert sich in abgelehnten Transaktionen, gesperrten Karten oder Rückfragen durch die Bank.
Einige Anbieter versuchen, diese Sperren zu umgehen, indem sie die Zahlungen über neutrale Drittfirmen abwickeln oder falsche Händlerkategorien verwenden — ein Verfahren, das als Zahlungsverkehrsverschleierung gilt und selbst rechtliche Risiken mit sich bringt. Wer eine solche Zahlung durchführt, weiß oft nicht, welches Unternehmen das Geld tatsächlich erhält, und hat im Streitfall noch weniger Handhabe als ohnehin schon. Die Blockade durch die Bank ist kein technisches Versehen, sondern ein Signal: Dieser Anbieter operiert außerhalb des regulierten Rahmens, und die Bank will daran nicht beteiligt sein.
| Anbieter | Einzahlung Kreditkarte | Auszahlung Kreditkarte | Inaktivitätsgebühr |
|---|---|---|---|
| bet365 | gebührenfrei | gebührenfrei | nach 12 Monaten möglich |
| Tipico | gebührenfrei | gebührenfrei | keine |
| Interwetten | gebührenfrei | gebührenfrei | keine |
| Bwin | gebührenfrei | gebührenfrei | keine |
| Betano | gebührenfrei | gebührenfrei | keine |
| Merkur Bets | gebührenfrei | gebührenfrei | keine |
| NEO.bet | gebührenfrei | gebührenfrei | keine |
| Bet3000 | gebührenfrei | gebührenfrei | keine |
| Leonbet | gebührenfrei | gebührenfrei | keine Angabe |
| 20Bet | gebührenfrei | gebührenfrei | keine Angabe |
Alle zehn Anbieter erheben weder für Einzahlungen noch für Auszahlungen per Kreditkarte eine direkte Gebühr. Die Kosten der deutschen Lizenz liegen in der Wettsteuer und im Quotenschlüssel, nicht in der Zahlungsabwicklung. Einzig bet365 behält sich vor, nach einem Jahr Inaktivität eine Verwaltungsgebühr zu erheben — ein Anreiz, das Konto entweder zu nutzen oder zu schließen. Bei den Offshore-Anbietern fehlen öffentliche Angaben zu Inaktivitätsgebühren, was nicht bedeutet, dass sie nicht existieren, sondern dass sie nicht transparent kommuniziert werden.
Einzahlung und Auszahlung mit Visa und Mastercard — Ablauf, Dauer und Stolpersteine
Einmal die Karte hinterlegt, ist die Einzahlung bei Sportwetten in wenigen Minuten erledigt — theoretisch. Praktisch steht zwischen der Absicht, auf ein Spiel zu setzen, und der buchbaren Wette eine Kette aus Verifizierungsschritten, die bei Live-Quoten zur Geduldsprobe wird. Der Ablauf unterscheidet sich zwischen GGL-lizenzierten und Offshore-Anbietern kaum, die Geschwindigkeit hängt von der eigenen Bank ab, und die Auszahlungsdauer schwankt zwischen drei Werktagen und zwei Wochen. Wer den Prozess einmal durchgespielt hat, spart beim zweiten Mal Zeit. Wer ihn nicht kennt, verliert Quoten.
Schritt für Schritt zur ersten Kreditkarten-Einzahlung
Die erste Einzahlung verlangt mehr als Kartennummer und Prüfziffer. Nach der Registrierung beim Wettanbieter öffnet man den Kassenbereich, wählt Visa oder Mastercard als Zahlungsmethode und gibt die sechzehnstellige Kartennummer, das Ablaufdatum und die dreistellige CVV-Nummer auf der Rückseite ein. Der Betrag steht zur Wahl, sofern er das vom Anbieter gesetzte Minimum erreicht — bei den meisten GGL-Buchmachern liegt dieser Wert im einstelligen Bereich. Was folgt, entscheidet die eigene Bank: Einige Kartenherausgeber leiten direkt zur 3D-Secure-Seite weiter, andere verlangen eine Bestätigung per App, wieder andere schicken eine SMS mit Einmalcode. Dieser Schritt dauert zwischen fünfzehn Sekunden und einer halben Minute, je nachdem, wie schnell das Mobiltelefon zur Hand ist und die Internetverbindung trägt. Erst dann bucht der Anbieter das Geld auf das Wettkonto. Die Gutschrift erfolgt in Echtzeit.
Bei der zweiten Einzahlung entfallen einige Schritte. Die Kartendaten liegen gespeichert vor, sofern man das bei der ersten Transaktion erlaubt hat, und nur noch Betrag und Zwei-Faktor-Code sind gefragt. Manche Anbieter verlangen aus Sicherheitsgründen dennoch die erneute Eingabe der CVV-Nummer — ein Kompromiss zwischen Komfort und Schutz vor unbefugtem Zugriff, der im Alltag vertretbar bleibt. Bei GGL-lizenzierten Buchmachern kommt die OASIS-Prüfung hinzu, die bei jeder Einzahlung im Hintergrund läuft: Steht der Spieler auf der Sperrliste, bricht die Transaktion ab, bevor das Geld den Anbieter erreicht. Offshore-Buchmacher kennen diese Kontrolle nicht.
Wie lange dauert die Auszahlung wirklich
Die Auszahlung auf dieselbe Karte, mit der eingezahlt wurde, ist bei allen zehn Anbietern möglich, doch die Bearbeitungszeit variiert erheblich. Zwischen dem Auszahlungsantrag im Wettkonto und dem Eingang auf dem Kartenkonto liegen im besten Fall drei Werktage, im schlechtesten zehn oder mehr. Der Grund liegt in der Bearbeitungskette: Der Buchmacher prüft zunächst, ob die Identität verifiziert ist und ob offene Bonusbedingungen die Auszahlung blockieren. Erst dann gibt er die Zahlung frei, und ab diesem Zeitpunkt liegt die Dauer beim Zahlungsdienstleister und der kartenausgebenden Bank. Visa und Mastercard selbst wickeln die Rücküberweisung innerhalb von ein bis drei Werktagen ab, doch manche Banken buchen erst nach weiteren zwei bis fünf Tagen. Das addiert sich.
Wer zum ersten Mal auszahlt, muss mit zusätzlicher Wartezeit rechnen. GGL-lizenzierte Anbieter verlangen spätestens bei der ersten Auszahlung einen Identitätsnachweis — Personalausweis oder Reisepass, gelegentlich auch einen Adressnachweis in Form einer aktuellen Rechnung. Diese Dokumente lädt man über den Kundenbereich hoch, die Prüfung dauert zwischen wenigen Stunden und zwei Werktagen. Erst danach startet die eigentliche Auszahlung. Offshore-Buchmacher handhaben dies lockerer, doch fehlt dort die Garantie, dass das Geld überhaupt ankommt — ohne deutschen Rechtsschutz bleibt bei Verzögerungen nur der direkte Kontakt zum Kundendienst, der im Zweifelsfall auf die Lizenzbestimmungen von Curaçao verweist. Die helfen nicht weiter.
Eine technische Besonderheit verkompliziert den Vorgang zusätzlich: Auszahlungen laufen nicht als klassische Kartenzahlung, sondern als Rückerstattung der ursprünglichen Einzahlung. Das bedeutet, dass der ausgezahlte Betrag auf dem Kontoauszug nicht als Gutschrift, sondern als Stornierung einer früheren Belastung erscheint. Übersteigt die Auszahlung die Summe aller Einzahlungen — also im Gewinnfall —, überweist der Anbieter den Differenzbetrag per Banküberweisung. Dieser Umweg kostet Zeit. Zwischen fünf und sieben Werktagen sind üblich, und damit ist die Karte langsamer als eine E-Wallet, die denselben Gewinn innerhalb von vierundzwanzig Stunden auszahlt.
3D Secure und PSD2 bei Live-Wetten
Die Zwei-Faktor-Authentifizierung nach PSD2, umgesetzt über 3D Secure, sichert jede Kartenzahlung gegen Missbrauch ab — und macht sie zugleich ungeeignet für schnelle Live-Wetten. Zwischen dem Klick auf „Wette platzieren“ und der Bestätigung der Quote vergehen fünfzehn bis dreißig Sekunden: Das Smartphone entsperren, die Banking-App öffnen, den Push-Code bestätigen oder die SMS-TAN eingeben, zurück zum Browser wechseln. In dieser Zeit hat sich die Quote auf ein Tor in der 88. Minute längst verändert. Entweder steht die Wette zu einer schlechteren Quote im System, oder sie wird abgelehnt, weil die ursprüngliche Quote nicht mehr verfügbar ist. E-Wallets umgehen dieses Problem, weil die Zwei-Faktor-Prüfung bereits bei der Einzahlung stattgefunden hat — danach steht das Guthaben auf dem Wettkonto, und jede Wette geht ohne weitere Bestätigung durch.
Manche Anbieter bieten eine Vorautorisierung an: Man lädt das Wettkonto per Kreditkarte auf, bestätigt die Zahlung einmal mit 3D Secure, und danach verhält sich das Guthaben wie bei einer E-Wallet. Für Livewetten ist das der einzige praktikable Weg, wenn man an der Kreditkarte festhalten will. Wer dagegen bei jeder einzelnen Wette die Karte belastet, verliert den Tempovorteil, den die besten Live-Quoten bieten — und der Unterschied zwischen Quote 1,85 und Quote 1,78 übersteigt die eingesparte Gebühr einer E-Wallet um ein Vielfaches. Die Rechnung ist simpel: Bei zehn Live-Wetten pro Monat à 50 € und einem durchschnittlichen Quotenverlust von 0,05 durch verpasste Gelegenheiten summiert sich der Nachteil auf 25 € im Monat. Eine E-Wallet kostet nichts.
Die PSD2-Richtlinie gilt EU-weit, deshalb trifft die Verzögerung GGL-lizenzierte wie Offshore-Anbieter gleichermaßen. Der Unterschied liegt in der Reaktion des Buchmachers: Einige akzeptieren die Wette auch dann, wenn die Bestätigung länger dauert, und sperren den Betrag vorläufig auf dem Wettkonto, andere lehnen ab und verlangen eine neue Platzierung. Letzteres frustriert, ersteres birgt das Risiko, dass bei Ablehnung durch die Bank das Geld zwar gesperrt, die Wette aber nicht gebucht ist — und die Freigabe weitere Stunden dauert. Für Gelegenheitswetten vor dem Anpfiff spielt das keine Rolle. Für Live-Spieler ist es der Grund, die Kreditkarte nur zur Aufladung zu nutzen und danach vom Guthaben zu setzen.
Wie lange dauert eine Auszahlung mit Visa oder Mastercard beim Wettanbieter?
Zwischen drei und zehn Werktagen, je nach Anbieter und kartenausgebender Bank. Die erste Auszahlung dauert länger, weil vorher die Identität geprüft wird. Gewinne über der Einzahlungssumme gehen per Überweisung raus — das kostet weitere zwei bis drei Tage. E-Wallets sind schneller.
Kann ich mit Kreditkarte einzahlen und mir per Banküberweisung auszahlen lassen?
Ja, bei Gewinnen über der eingezahlten Summe ist das sogar Standard: Der Einzahlungsbetrag wird auf die Karte zurückerstattet, der Rest per Überweisung ausgezahlt. Einige Anbieter erlauben die vollständige Auszahlung per Banküberweisung auf Anfrage, andere bestehen auf der Rückerstattung an die Einzahlungsmethode aus Geldwäschegründen.
Mindesteinzahlung, Limits und High-Stakes — wer welchen Spielertyp bedient
Die Frage nach der Mindesteinzahlung stellt sich praktisch anders, als die Suche nach Wettanbietern mit 5 Euro Kreditkarte suggeriert. Ja, die meisten GGL-lizenzierten Buchmacher akzeptieren Einzahlungen ab 5 oder 10 Euro, einzelne setzen die Schwelle höher — doch das untere Ende der Skala ist nicht das Problem. Das Problem sitzt oben: Der LUGAS-Deckel von 1.000 Euro monatlich über alle Anbieter hinweg drückt den Gelegenheitsspieler und den ambitionierten Wettkunden in dieselbe Schublade. Wer im Januar bei bet365 400 Euro, bei Tipico 300 Euro und bei Betano weitere 200 Euro eingezahlt hat, stößt bei der nächsten Transaktion gegen die Sperre — egal ob per Kreditkarte, Sofortüberweisung oder PayPal, egal ob die Bank ein Tageslimit von 50.000 Euro erlaubt.
Die Mindesteinzahlung ist für Gelegenheitsspieler durchaus relevant, wenn sie einen Einzelschein mit kleinem Einsatz platzieren wollen, ohne gleich das Konto mit 50 Euro zu belasten. Hier trennt sich das Feld: Wer niedrige Schwellen bietet, ermöglicht flexibles Bankroll-Management, wer höhere Minima setzt, zielt auf Spieler mit größerem monatlichen Budget. Doch selbst bei großzügigen 5 Euro bleibt die Einzahlung ein Vielfaches dessen, was ein Einzelschein kosten könnte — und die Auszahlungsschwelle liegt oft höher als die Einzahlung, was Kleinstspieler in die Situation bringt, Guthaben anzusammeln oder Gebühren in Kauf zu nehmen. Die wirkliche Grenze ist nicht die Mindesteinzahlung, sondern das LUGAS-Maximum. Es schneidet jeden Monat ab.
High-Stakes-Spieler stoßen unter der GGL-Lizenz an eine Decke, die sie von internationalen Buchmachern nicht kennen. 1.000 Euro monatlich reichen für gehobene Freizeitwetten, für professionelles oder semi-professionelles Volumen sind sie lächerlich niedrig. Leonbet und 20Bet, beide mit Curaçao-Lizenz, kennen diese Obergrenze nicht — ihr Problem liegt woanders: Der BGH-Beschluss vom 27. Oktober 2022 entzieht Spielern den Chargeback-Anspruch bei Zahlungen an nicht-lizenzierte Anbieter, die Kreditkartenabwicklung läuft teils über Umwege, und manche deutsche Bank blockt die Transaktion präventiv. Was als Vorteil erscheint — keine LUGAS-Fesselung, keine OASIS-Sperre —, ist mit dem Risiko erkauft, dass der Rechtsschutz erlischt. Wer dennoch dort spielt, tut es mit der Kreditkarte einer Bank, die Glücksspieltransaktionen nicht kategorisch ablehnt, und mit dem Bewusstsein, dass Einspruch gegen unberechtigte Abbuchungen juristisch ins Leere läuft.
VIP-Programme und exklusive Limits existieren auch im deutschen Markt, doch sie bewegen sich innerhalb des regulatorischen Käfigs. Höhere Einzelwetten-Limits ändern nichts am LUGAS-Deckel, schnellere Auszahlungen nichts an der Wettsteuer, und persönliche Ansprechpartner können die Marge nicht senken. Was bleibt, ist Service: bevorzugte Bearbeitung, gelegentlich angepasste Quoten für Großwetten auf Anfrage, Einladungen zu Events. Das rechtfertigt die Bezeichnung VIP, macht aus einem regulierten Anbieter aber keinen High-Roller-Hafen. Wer wirklich große Volumina umsetzen will, weicht auf internationale Plattformen aus — und trägt die Konsequenzen.
Bonusangebote mit Kreditkarte — was nach Rollover und Wettsteuer übrig bleibt
Wer die besten Bonus-Sportwetten mit Kreditkarte sucht, stößt auf eine ernüchternde Realität: Die GGL-Regulierung hat klassische Willkommensboni weitgehend ausgetrocknet. Was früher 100 Prozent bis 200 Euro hieß, existiert bei den meisten lizenzierten Anbietern entweder gar nicht mehr oder nur als stark eingeschränkte Freebet mit Umsatzbedingungen, die den nominalen Wert auf einen Bruchteil schrumpfen lassen. Die beiden Offshore-Buchmacher Leonbet und 20Bet können großzügigere Angebote machen, doch ohne Rechtsschutz und mit dem BGH-Chargeback-Risiko im Nacken ist auch dort Vorsicht geboten. Entscheidend ist ohnehin nicht, was auf der Angebotsseite steht, sondern was nach Rollover, Mindestquote und Wettsteuer tatsächlich beim Spieler ankommt. Die Differenz zwischen beworbenen 100 Euro und einem realistischen Netto-Erwartungswert von 35 bis 45 Euro ist keine Kleinigkeit — sie ist der Kern der Rechnung, die jeder anstellen sollte, bevor er sich auf Umsatzbedingungen einlässt.
Willkommensboni der zehn Anbieter
Die acht GGL-lizenzierten Wettanbieter im Vergleich bewegen sich in einem engen regulatorischen Korridor. Klassische Einzahlungsboni sind selten geworden, stattdessen dominieren Freebets mit begrenzter Laufzeit oder Gratiswetten für bestimmte Ereignisse. Wo ein Willkommensangebot existiert, liegt es typischerweise zwischen 20 und 100 Euro, gebunden an Mindestquoten von 1,50 bis 2,00 und Umsatzanforderungen zwischen 5x und 15x innerhalb von 7 bis 30 Tagen. Manche Anbieter verzichten ganz darauf und setzen auf dauerhafte Quotenboosts oder Cashback-Modelle, die zwar weniger spektakulär klingen, aber transparent kalkulierbar sind.
Leonbet und 20Bet können theoretisch höhere Boni ausspielen, da sie nicht der deutschen Aufsicht unterliegen. Doch was wie ein Vorteil aussieht, kommt mit dem Preis fehlender Rechtssicherheit: Einzahlungen an nicht-lizenzierte Anbieter genießen keinen Chargeback-Schutz, und die Durchsetzung von Auszahlungsansprüchen endet im Streitfall vor Gerichten, die deutsche Spieler bisher nicht bevorzugt behandelt haben. Die Entscheidung zwischen einem möglichen 200-Euro-Bonus ohne GGL-Lizenz und einem bescheidenen 50-Euro-Angebot bei bet365 oder Tipico ist damit keine reine Rechenaufgabe, sondern eine Risikoabwägung.
Umsatzbedingungen und Netto-Erwartungswert
Die Werbung verspricht 100 Euro, die Mathematik liefert etwas anderes. Ein „Gratis“-Bonus von 100 Euro mit 10-fachem Rollover und Mindestquote 1,50 bedeutet nicht, dass 100 Euro auf dem Wettkonto landen und ausgezahlt werden können. Der Spieler muss zunächst 1.000 Euro umsetzen — zehn Wetten zu je 100 Euro bei Quote 1,50 —, bevor der Bonus freigespielt ist. Bei einem realistischen Quotenschlüssel von 95 Prozent, wie ihn die meisten GGL-Anbieter fahren, verliert jede Wette im Durchschnitt 5 Prozent ihres Einsatzes an die Marge. Über 1.000 Euro Umsatz ergibt das einen erwarteten Margenverlust von 50 Euro. Dazu kommt die Wettsteuer: 5,3 Prozent auf jeden Einsatz, also 53 Euro auf die 1.000 Euro Rollover. Zusammen 103 Euro Kosten, um einen 100-Euro-Bonus freizuspielen — rechnerisch ein Verlustgeschäft.
Die reale Rendite liegt niedriger, weil nicht jede Wette bei Quote 1,50 endet und Verlustserien den effektiven Umsatz erhöhen. In der Praxis bleibt ein Netto-Erwartungswert zwischen 35 und 45 Euro übrig, je nachdem, wie geschickt der Spieler die Quoten ausnutzt und wie viel Pech er mit Verlustserien hat. Das ist kein Betrug, sondern die Konsequenz aus Umsatzbedingungen, Marge und Steuer — drei Faktoren, die parallel abschöpfen. Ein Bonus lohnt sich trotzdem, wenn man ohnehin wetten wollte und die Bedingungen in die normale Spielweise passen. Wer jedoch nur wegen des Bonus einzahlt und sich durch den Rollover quält, zahlt am Ende drauf.
Ein Vergleich der Konditionen zeigt, wo die Fallstricke liegen: Je höher die Mindestquote, desto schmaler die Auswahl an Wetten, die überhaupt zählen. Je kürzer das Zeitfenster, desto höher das Risiko, dass der Bonus verfällt, bevor der Rollover abgeschlossen ist. Und je höher der Multiplikator, desto größer die Gesamtkosten aus Marge und Steuer. Ein 50-Euro-Bonus mit 5-fachem Rollover und 30 Tagen Laufzeit ist oft wertvoller als ein 100-Euro-Angebot mit 15-fachem Umsatz und 7 Tagen Frist — nicht weil die Zahl kleiner ist, sondern weil die Bedingungen realistischer sind. Die Kreditkarte spielt dabei eine Nebenrolle: Sie ist das Vehikel für die Einzahlung, nicht der Faktor, der den Bonus besser oder schlechter macht. Was zählt, ist die Rechnung dahinter.
Sportarten und Wettmärkte — was sich per Kreditkarte besonders lohnt
Zugang zu allen Sportarten, die ein Buchmacher im Programm hat, öffnet die Kreditkarte ohne Einschränkung, doch was dort angeboten wird, hängt weniger von der Zahlungsmethode als von der Lizenz ab. GGL-regulierte Anbieter arbeiten unter strengeren Vorgaben für das Wettangebot als Offshore-Buchmacher, und diese Unterschiede schlagen sich direkt in der Breite und Tiefe der verfügbaren Märkte nieder. Fußball dominiert bei beiden Gruppen, doch bei Randsportarten und bestimmten Disziplinen wie Esport endet die Gemeinsamkeit. Wer per Kreditkarte einzahlt, sollte deshalb nicht nur die Gebühren und Limits prüfen, sondern auch das Sportportfolio — ein niedriger Quotenschlüssel nützt wenig, wenn die gewünschte Liga oder Sportart fehlt.
Fußball von Bundesliga bis Amateurliga
Fußball bildet das Rückgrat jedes Wettanbieters, und das gilt für GGL-lizenzierte Buchmacher ebenso wie für die beiden Offshore-Alternativen im Ranking. Bundesliga, Premier League, LaLiga und Serie A sind überall vertreten, ebenso die Champions League und die großen internationalen Turniere. Die Unterschiede zeigen sich erst in der Markttiefe: Wie viele Wettoptionen stehen für ein einzelnes Spiel zur Verfügung, und wie weit reicht das Angebot in die unteren Ligen hinein? Hier trennt sich das Feld. Einige Anbieter decken die Regionalliga und Oberliga ab, andere enden bei der 3. Liga. Wer auf Amateurligen oder exotische Pokalwettbewerbe setzen möchte, findet nicht bei jedem Buchmacher das passende Angebot.
Für diese Unterschiede spielt die Kreditkarte selbst keine Rolle, doch der regulatorische Rahmen sehr wohl. GGL-Anbieter müssen das gesamte Wettangebot durch die deutsche Aufsicht prüfen lassen, was den Aufwand erhöht und manche Nischenmärkte unattraktiv macht. Offshore-Buchmacher unterliegen dieser Beschränkung nicht, was ihnen theoretisch mehr Spielraum gibt. In der Praxis hängt die Angebotstiefe aber vor allem von der Größe und den technischen Ressourcen des Anbieters ab. Ein großer GGL-Buchmacher mit eigener Handelsabteilung kann mehr Märkte bedienen als ein kleiner Offshore-Anbieter mit eingekauften Quoten. Der entscheidende Faktor bleibt das Geschäftsmodell, nicht die Zahlungsmethode.
Esport nur bei Offshore-Anbietern
Esport-Wetten — Counter-Strike, Dota 2, League of Legends — sind bei keinem der acht GGL-lizenzierten Buchmacher im Angebot. Das liegt nicht an technischen Hürden, sondern an der Auslegung des Glücksspielstaatsvertrags durch die Aufsicht. Esport fällt in eine rechtliche Grauzone, da die Abgrenzung zwischen realem Sport und virtuellen Wettkämpfen nicht eindeutig geregelt ist. Die Folge: Deutsche Buchmacher verzichten auf das Segment, um ihre Lizenz nicht zu gefährden. Wer auf CS:GO-Matches oder internationale Esport-Turniere setzen möchte, muss auf Anbieter ohne GGL-Genehmigung ausweichen — und damit auf den Rechtsschutz verzichten, den eine deutsche Lizenz bietet.
Die beiden Offshore-Buchmacher im Ranking, Leonbet und 20Bet, führen Esport im Programm, doch die Kreditkartenzahlung dorthin trägt das bereits beschriebene Chargeback-Risiko. Nach dem BGH-Beschluss vom 27. Oktober 2022 lässt sich eine Zahlung an einen nicht-lizenzierten Anbieter nicht einfach zurückbuchen, selbst wenn die Transaktion technisch über Visa oder Mastercard lief. Das Esport-Angebot ist real, die rechtliche Absicherung nicht. Diese Konstellation macht Esport-Wetten per Kreditkarte zur risikoreichsten Kombination im gesamten Vergleich — nicht wegen der Zahlungsmethode selbst, sondern wegen der fehlenden Lizenz auf der anderen Seite.
US-Sport, Tennis und Nischen
Tennis, Basketball und American Football gehören zum Standardrepertoire der meisten Wettanbieter, unabhängig von Lizenz und Standort. NBA, NFL und ATP-Turniere laufen bei GGL-Buchmachern ebenso wie bei Offshore-Anbietern, wobei auch hier die Markttiefe variiert. Ein Match der NBA kann mit zwanzig Wettoptionen ausgestattet sein oder mit zweihundert, je nachdem, wie stark der Anbieter in diesen Sportarten engagiert ist. Für Nischensportarten wie MMA, UFC, Darts oder Volleyball gilt dasselbe Muster: Die großen Events sind überall verfügbar, die kleineren nur bei ausgewählten Buchmachern.
Bei allen Sportarten funktioniert die Kreditkarte gleich, doch die Wettsteuer von 5,3 % schlägt bei Randsportarten oft härter zu als bei Fußball. Der Grund liegt in der Liquidität: Je weniger Wetten auf ein Event platziert werden, desto höher ist tendenziell die Marge des Buchmachers, um das Risiko abzusichern. Ein Bundesliga-Spiel mit Quotenschlüssel 95 % kostet den Spieler 5 % an den Buchmacher plus 5,3 % Wettsteuer, insgesamt 10,3 %. Ein Darts-Match der zweiten Reihe mit Quotenschlüssel 90 % summiert sich auf 10 % plus 5,3 %, also 15,3 %. Wer Nischensportarten bevorzugt, zahlt doppelt — für die höhere Marge und für die Steuer. In solchen Fällen kann der Wechsel zu einem Offshore-Anbieter rechnerisch sinnvoller sein, sofern man das rechtliche Risiko bewusst eingeht. Die Zahlungsmethode ändert an dieser Gleichung nichts, sie transportiert nur das Geld dorthin, wo die Wette platziert wird.
Werden Esport-Wetten bei GGL-lizenzierten Kreditkarten-Buchmachern angeboten?
Nein. Keiner der acht deutschen Buchmacher mit GGL-Lizenz führt Esport-Wetten im Programm. Die Aufsicht stuft virtuelle Wettkämpfe nicht eindeutig als Sport ein, weshalb lizenzierte Anbieter das Segment meiden. Esport gibt es nur bei Offshore-Buchmachern ohne deutsche Genehmigung.
Welcher Kreditkarten-Wettanbieter hat das tiefste Bundesliga-Angebot?
Das lässt sich nicht pauschal beantworten, da die Markttiefe von Spieltag zu Spieltag schwankt und von der Liquidität des jeweiligen Matches abhängt. Große Anbieter mit eigener Handelsabteilung können mehr Wettoptionen pro Spiel bereitstellen, doch auch kleinere Buchmacher holen bei Topbegegnungen auf. Ein Vergleich lohnt sich jeweils am konkreten Spieltag.
Live-Wetten und Apps — wo die Kreditkarte im schnellen Spiel mitkommt
Live-Wetten mit Kreditkarte stehen technisch bei allen zehn Anbietern zur Verfügung, doch die Zwei-Faktor-Authentifizierung nach PSD2 macht die Methode im schnellen Spiel zur Geduldsprobe. Wer während eines laufenden Matches nachlädt, um eine günstige Quote zu erwischen, verliert zwischen 15 und 30 Sekunden für SMS-Code oder Banking-App-Freigabe — bei volatilen Live-Quoten reicht das oft, um die anvisierte Wettgelegenheit zu verpassen. Das Problem trifft alle Kreditkartenzahlungen gleichermaßen, unabhängig davon, ob man Visa oder Mastercard nutzt und ob der Buchmacher in Deutschland oder auf Curaçao lizenziert ist. Die Alternative heißt Guthaben: Wer vor Spielbeginn einzahlt und aus dem aufgeladenen Konto wettet, umgeht die Authentifizierung vollständig.
3D-Secure-Verzögerung im Live-Betrieb
Das Kernproblem liegt in der Architektur. 3D Secure verlangt bei jeder Transaktion eine zweite Bestätigung, entweder per Einmalcode auf das Mobiltelefon oder per Freigabe in der Banking-App der kartenausgebenden Bank. Diese Schleife dauert mindestens 15 Sekunden, wenn das Mobiltelefon griffbereit liegt und das Mobilfunknetz stabil ist. Bei schlechtem Empfang, langsamer SMS-Zustellung oder wenn die Banking-App erst entsperrt werden muss, vergehen 30 Sekunden oder mehr. In dieser Zeit ändert sich die Live-Quote zweimal, das Angebot verschwindet aus dem Wettschein, oder der Buchmacher sperrt die Annahme, weil auf dem Platz ein kritisches Ereignis eingetreten ist. Eine Flanke in den Strafraum, ein Freistoß in gefährlicher Position, ein Platzverweis — jede dieser Situationen führt dazu, dass die Quoten angepasst oder vorübergehend vom Markt genommen werden.
Die Verzögerung trifft den Livespieler härter als den Vorspieler, weil Live-Wetten auf kurze Reaktionszeiten angelegt sind. Wer eine Über-Tore-Wette nach einem vergebenen Großchancen platzieren will, muss schnell sein. Für diesen Spielstil ist die Karte ungeeignet. Bei GGL-lizenzierten Anbietern kommt hinzu, dass die Apps ohnehin nur Einzelwetten mit Quoten ab 1,30 und maximal drei Ereignisse in Kombinationen zulassen — die regulatorischen Einschränkungen reduzieren die Flexibilität zusätzlich, unabhängig von der Zahlungsmethode.
App-Vergleich für Kreditkartenzahlungen
Alle acht GGL-Anbieter bieten native Apps für iOS und Android, die Kreditkartenzahlungen unterstützen. Die beiden Offshore-Buchmacher Leonbet und 20Bet setzen ebenfalls auf mobile Anwendungen, verzichten jedoch in einigen Märkten auf App-Store-Präsenz und bieten stattdessen APK-Downloads für Android. Technisch unterscheiden sich die Apps wenig, was die Zahlungsabwicklung betrifft: Die Eingabemaske ist identisch, die Weiterleitung zur 3D-Secure-Prüfung folgt dem gleichen Muster, die Buchungsgeschwindigkeit hängt von der kartenausgebenden Bank ab, nicht vom Wettanbieter.
Ein funktionaler Unterschied liegt in der Möglichkeit, Zahlungsdaten zu speichern. Manche Apps erlauben es, Kartennummer und Ablaufdatum zu hinterlegen, sodass bei der nächsten Einzahlung nur noch der CVV-Code und die 3D-Secure-Freigabe nötig sind. Das spart einige Sekunden, löst das Kernproblem der Authentifizierung aber nicht. Andere Anbieter speichern die Karte nicht und verlangen bei jedem Vorgang die vollständige Eingabe. Wer häufig live nachlädt, merkt den Unterschied. Eine systematische Erhebung, welcher Anbieter welche Funktion bietet, liegt nicht vor — das lässt sich erst nach der Registrierung und einem ersten Zahlungsversuch feststellen.
Die App-Qualität insgesamt variiert stärker bei Navigation, Quotendarstellung und Markttiefe als bei der Zahlungsabwicklung. bet365 gilt unter Vielspielern als zuverlässig, Tipico als übersichtlich, Bwin als umfangreich. Leonbet und 20Bet bieten mehr Wettoptionen pro Match als die meisten GGL-Anbieter, da sie keinen deutschen Beschränkungen unterliegen. Doch auch hier: Wer live wettet und dabei per Kreditkarte nachlädt, stößt auf das gleiche Authentifizierungsproblem.
Neue Anbieter 2026
Der deutsche Markt ist seit der GGL-Aufsicht weitgehend konsolidiert. Die meisten heute aktiven Lizenznehmer erhielten ihre Erlaubnis zwischen 2020 und 2023, darunter Tipico und Merkur Bets bereits im Oktober 2020. NEO.bet trat später hinzu, doch auch dieser Anbieter ist nicht mehr neu im eigentlichen Sinn. Betano baute seine Marktposition in den letzten zwei Jahren aus, bleibt aber ebenfalls ein etablierter Name. Echte Neuzugänge sind rar. Die GGL vergibt Lizenzen restriktiv, und internationale Buchmacher, die den deutschen Markt betreten wollen, müssen die technischen Anforderungen der LUGAS-Integration und die steuerlichen Verpflichtungen erfüllen, was den Markteintritt verlangsamt.
Außerhalb des GGL-Rahmens gibt es gelegentlich Bewegung. Leonbet befindet sich nach eigenen Angaben in der Umstellung von Curaçao auf eine Anjouan-Lizenz, befindet sich derzeit in einer Übergangsphase mit Doppellizenz. Solche Wechsel ändern jedoch nichts an der grundsätzlichen Rechtsposition: Anbieter ohne deutsche Lizenz bleiben ohne Rechtsschutz, und Kreditkartenzahlungen an sie sind nach dem BGH-Beschluss vom 27. Oktober 2022 nicht rückforderbar. Wer auf neue Anbieter mit besseren Konditionen wartet, wartet auf ein Ereignis, das strukturell unwahrscheinlich ist. Die regulatorische Hürde ist zu hoch, die Marge nach Wettsteuer zu schmal, als dass sich ein Neueinstieg ohne erhebliche Marketinginvestitionen lohnt.
Was sich lohnt
- Vor Spielbeginn einzahlen und aus dem Guthaben live wetten, um Authentifizierungsverzögerungen zu vermeiden
- E-Wallets für Live-Nachladungen nutzen, falls der Anbieter sie anbietet — die Freigabe ist schneller als bei Kreditkarten
- Die Karte im Anbieterkonto hinterlegen, wo möglich, um bei späteren Einzahlungen Zeit zu sparen
Was man lässt
- Während des laufenden Spiels per Kreditkarte nachladen, wenn die Quote volatil ist und jede Sekunde zählt
- Auf neue Anbieter mit Kreditkarte warten, die angeblich bessere Live-Konditionen bieten — der Markt ist gesättigt
- Die 3D-Secure-Freigabe auf einem Gerät mit schlechtem Mobilfunkempfang durchführen, wenn Live-Wetten geplant sind
Funktionieren Kreditkartenzahlungen bei Live-Wetten reibungslos oder verzögert 3D Secure das Ganze?
3D Secure verzögert jede Kreditkartenzahlung um 15 bis 30 Sekunden, bei Live-Wetten mit volatilen Quoten oft zu lange. Wer vor Spielbeginn einzahlt und aus dem Guthaben wettet, umgeht das Problem vollständig.
Fazit und verantwortungsvoller Umgang mit der Kreditkarte beim Wetten
Die Technik klärt sich nach einer Einzahlung von selbst, doch die Entscheidung zwischen lizenziertem und grauem Markt bleibt eine Kostenfrage mit messbaren Folgen. Wer zweihundert Wetten pro Saison bei einem GGL-Anbieter platziert, zahlt durch 5,3 % Wettsteuer und höhere Margen zwischen 150 und 300 € mehr als bei einem steuerfreien Offshore-Buchmacher mit engerem Quotenschlüssel. Das ist keine Gebühr für Bequemlichkeit, sondern der Preis für Rechtssicherheit, OASIS-Schutz und die Gewissheit, dass Gewinne auch ausgezahlt werden. Jeder setzt seine eigene Priorität.
Visa und Mastercard machen Einzahlungen bequem, doch genau diese Bequemlichkeit birgt das größte Risiko. Eine Banküberweisung dauert einen Werktag und zwingt zur Planung. Eine Kreditkartenzahlung ist in fünfzehn Sekunden durch. Wer impulsiv wettet, verliert schneller als die Abrechnung kommt. Das LUGAS-Limit von 1.000 € monatlich gilt unabhängig von der Zahlungsmethode, schützt aber nur, solange man bei lizenzierten Anbietern bleibt — Leonbet und 20Bet unterliegen diesem Deckel nicht, und der BGH-Beschluss vom 27. Oktober 2022 schließt Chargebacks bei Zahlungen an nicht-lizenzierte Plattformen aus. Wer dort einzahlt, wettet auf Kredit ohne Netz.
Für den kontrollierten Spieler mit festem Budget und klarer Grenze eignet sich die Kreditkarte. Sie eignet sich nicht für jemanden, der Verluste nachjagt oder die monatliche Rechnung nicht aus dem Guthaben begleichen kann. Ein Dispositionskredit ist kein Wettkonto. Wer merkt, dass die Einzahlungen häufiger werden oder die Summen steigen, sollte auf Zahlung per Überweisung oder auf vorausbezahlte Karten umsteigen — beides bremst den Impuls physisch ab, bevor er finanziell schadet.
Acht lizenzierte Anbieter mit Kreditkarte decken Bundesliga, internationale Topligen und die wichtigsten Nischensportarten ab. Bet365, Tipico und Betano führen das Feld bei Quotenschlüssel, Markttiefe und Auszahlungsgeschwindigkeit an. Die beiden Offshore-Alternativen bieten bessere Quoten, kosten aber den Rechtsschutz. Die Rechnung ist einfach: Wer unter 1.000 € monatlich bleibt und Wert auf Sicherheit legt, findet bei den GGL-Anbietern alles, was er braucht. Wer mehr umsetzt und die Kosten minimieren will, muss das rechtliche Risiko selbst tragen. Eine Frage der Priorität, keine des Geschmacks.
Zahlungsmethoden
Die besten Wettanbieter mit Skrill 2026: Drei zahlen Bonus, einer kassiert 3 %
Skrill als Zahlungsmethode wird nicht von allen deutschen Wettanbietern gleich behandelt – der Vergleich zeigt die Unterschiede Die besten Wettanbieter…
Die besten Wettanbieter mit MuchBetter 2026: der echte, ehrliche Kostencheck
Deutschlands lizenzierte Buchmacher mit MuchBetter — was nach Steuer und Gebühren wirklich beim Spieler ankommt Die besten Wettanbieter mit MuchBetter…
Warum die besten Wettanbieter mit Paylado 2026 Geschichte sind und was danach kommt
Paylado ist Geschichte — der deutsche Wettmarkt hat sich neu sortiert Wer die besten Wettanbieter mit Paylado 2026 sucht, findet…
Warum die besten Wettanbieter mit Paysafecard 2026 Ihre Anonymität kosten
Paysafecard verbindet Prepaid-Sicherheit mit regulierten Wettangeboten — doch nicht jeder Anbieter spielt mit Die besten Wettanbieter mit Paysafecard 2026 akzeptieren…
